

 hodor
【友财网讯】-在整体股市震荡的背景下,上周存储芯片板块遭遇大幅下跌。
两大因素给板块带来压力:一是市场争论中国存储企业是否会威胁老牌存储厂商;二是市场猜测存储行业何时会出现供给过剩。
过去5个交易日,SK海力士暴跌26%,三星下跌22%,美光科技跌幅约11%。
*对中国厂商的担忧*
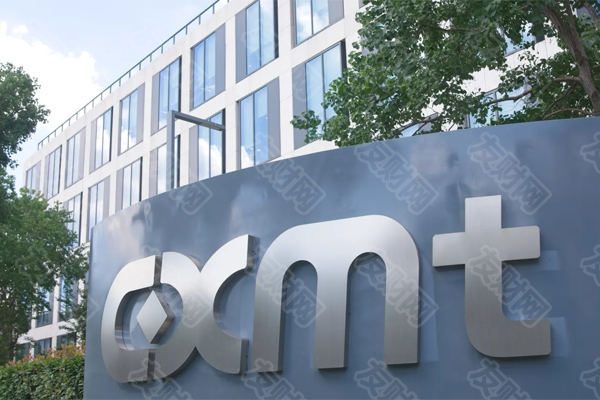
本周初,国内头部存储企业长鑫存储(CXMT)宣布计划推出基于全新架构的服务器内存产品,引发市场首轮恐慌情绪。
长鑫的新架构能够实现更高存储密度,市场担忧这项技术突破会让这家中国企业从三星、SK海力士、美光等竞争对手手中抢占全球市场份额。
不过不少分析师质疑长鑫能否实现这项先进技术的规模化量产。
Quilter Cheviot全球科技研究主管本·巴林杰周三在CNBC《欧洲财经早间》节目中表示:“任何架构革新都会面临这个问题……芯片可以做出来,但良率能做到多少?如果良率只有50%,相当于一半芯片直接报废,无法正常使用。”
Rosenblatt Securities高级研究分析师凯文·卡西迪也认为,长鑫的这项进展并不会给市场带来大量新增供给。
“我们认为这完全不会改变供需格局。”卡西迪对CNBC表示。
*2029年或将迎来供给过剩?*
交易员同时关注韩国权威媒体《大韩商情报》的一篇评论文章。文章作者呼吁韩国政府为AI热潮放缓提前做好准备,发掘并培育下一个增长引擎。
文章引用首尔大学黄教授、韩国半导体产业协会执行长安基铉的观点:预计2029年,大量新增供给涌入,存储市场将变为红海;到2030年,本轮超级周期或将落幕,行业进入下行周期。
SpaceX与特斯拉CEO埃隆·马斯克在X平台转发该文并评论:中国“2028年将会大规模生产内存(RAM)”。
随机存取存储器(RAM)的主要生产商包括SK海力士、三星、美光以及中国的长鑫存储。
若2029年内存供给过剩,存储股将再度承压,产品价格下行,企业利润率遭到挤压。但如此远期的预测,并未得到其他分析师的认同。
传统上,存储芯片最大客户是消费电子厂商,内存是手机、笔记本电脑等设备的核心元器件。
但随着AI浪潮兴起,存储也成为英伟达芯片以及数据中心供应链里的关键部件。需求持续抬升带动供给收紧,存储价格迎来前所未有的上涨行情。
这推动三大存储巨头三星、SK海力士、美光股价大幅上涨。但投资者最关心的核心问题:行业传统的繁荣-萧条周期,是否已经彻底改变?
存储行业历来规律:供不应求时价格暴涨;厂商扩产之后,供给过剩,价格随即回落。投资者正在判断,旧周期是否失效,行业是否发生根本性变革。
目前所有主流存储厂商都在扩产,但一座工厂从建设到投产,需要3至5年时间。
很多分析师据此预判,供给紧张局面至少要到2028年才会缓解,但这未必会带来价格的大幅下跌。
Counterpoint研究机构预测,另一类核心存储产品DRAM,2028年价格相比2027年将下滑约23%;但对比2025年,价格依旧高出约230%。
Counterpoint高级分析师崔正库向CNBC表示:“当前存储市场已经进入‘新常态’,本轮下行周期会和以往有所不同。
上下游厂商签订3到5年长期供货协议(LTA),协议包含大额预付款,同时约定价格上下限,保障供需稳定。因此即便进入下行周期,预计不会再现过去那种断崖式暴跌。”