

 帕克多
【友财网讯】-华尔街策略师预判,美国财政部最早可能在明年2月触及债务上限,届时财政部需要启用非常规会计手段,才能避免在2027年末陷入资金枯竭。
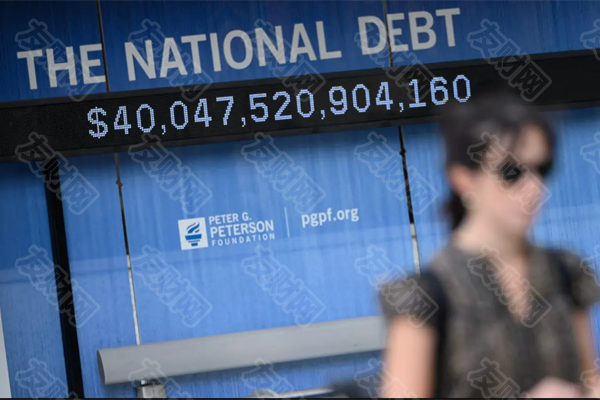
美国银行、巴克莱、摩根士丹利的策略师表示,财政部最新融资预估,叠加更高的现金余额,将债务上限触及时间提前至2月中下旬至下旬。美银此前预估的时间点为5月左右。
美国距离41.1万亿美元的举债上限还差不到8000亿美元。美国财政部上周发布的预估显示,1–3月期间净融资规模约8000亿美元;同时预计3月末现金余额达到1万亿美元,创季度末目标新高。
美国财政部抬升现金储备,很大程度是依靠短期国库券来覆盖政府开支与财政赤字。短期国库券发行会带来更频繁、金额更大的月度现金流出,因此财政部倾向维持更高的现金缓冲,这也会更快消耗剩余举债空间。
如果国会没有达成上调或暂停债务上限的协议,财政部可以启用非常规措施,预计可腾出3000–3500亿美元的操作空间,以此推迟违约风险。
三井住友日兴证券美国团队等机构预计,X日(财政部耗尽现金与非常规手段、无法足额兑付所有款项的时间点)落在8–11月之间。
民主党拿下国会两院,意味着后续和特朗普总统就政府举债问题,或将展开漫长对峙。
惠誉评级上月警告:除非本届共和党主导的国会能在年底任期结束前上调或暂停债务上限,否则选举结果会显著提升两党极限博弈的概率。
债务上限约束会在融资市场传导:美国财政部开始消耗现金、缩减国库券发行,短期会增加银行体系准备金、压低隔夜融资利率;但债务上限问题落地后,效应会反转——财政部重启国库券发行、补充现金,抽走市场准备金,推高融资成本。
如果明年对峙持续僵持,美债收益率曲线部分区段会受到扰动。历史上债务上限博弈期间,投资者会抛售临近X日到期的国库券,同时买入到期时间早于或晚于该节点的债券,在收益率曲线上形成凸起拐点。目前距离触及上限还有数月,短期国库券曲线尚未体现明显担忧。
若债务上限决议迟迟无法落地,美国财政部将不得不长期依赖短期融资,年内发行长期债券的计划也会延后。
巴克莱策略师塞缪尔·厄尔在上周五给客户的报告中写道:“债务上限将极大影响明年货币市场,未来几周我们会密切关注预算协调程序的进展。”