

外电最新报导指出,AI投资热潮降温引发铜价回落,美国基金削减多头、中国买家争抢实体铜,正在压缩美国与伦敦铜价套利空间。此外,自民主党赢得期中选举后,美国加征进口关税的预期也进一步降温,全球铜流向可能迎来调整。路透社资深金属专栏作家周二撰文指出,AI投资热退潮、美国关税预期降温,正在重塑铜与锡等工业金属的贸易流向与库存分布。此前,AI基础建设被视为铜需求的新的成长领域。上月在「伦敦金属交易所周」期间,市场仍热议资料中心对铜的长期拉动,但随着科技股剧烈回档,叙事迅速逆转。上周四(5日),纳指市值蒸发2.5兆美元,抛售情绪外溢至广泛应用于AI电力与散热系统的铜、锡市场。美国基金率先撤离。根据芝商所(CME)数据显示,投铜期货净多头部位自9月中的8万2649口合约,降至最新3万4,444口,基金直接持有多头部位也从9万6824口降至5万8475口,且该统计尚未完全反映上周末最剧烈的抛售。资金退场速度,显示市场对「AI铜需求」的溢价正在被重新计价。
与此同时,中国现货端却持续紧绷
上海期交所注册铜库存降至3万3848吨,创三年新低,洋山铜溢价周一冲上每吨230美元,创历史新高。LME现货铜价相对三个月期约升水195美元,反映近期可交割铜资源稀缺。这种「西边减仓、东边抢货」的格局,根源在于过去数月的关税套利。市场押注美国恐对进口铜加征关税,CME铜价长期高于LME,贸易商把全球货源源源不绝运往美国。目前,CME仓库库存占全球交易所铜库存60%以上,若计入美国境内LME营运仓库,美国占比高达85%。但套利空间正在收敛。 CME现货铜价上周对LME一度转为贴水,其后回复溢价但仅每吨80美元,较8月超过700美元的高点大幅萎缩。美国期中选举后,民主党取得压倒性胜利,生活成本与通膨压力使其进一步强化关税预期降温,原本围绕「301式铜关税」建立的跨市套利交易吸引力下降。不过,铜并未立即停止流入美国。世界金属统计局(WBMS)数据显示,美国8月单月进口20万吨,今年来累计130万吨。Home指出,真正改变的是货源在美国境内的分配。关键转折在于,LME现货溢价已高于铜完成美国海关清关的经济回报。也就是说,把铜正式清关进美国市场,不再必然带来过去那种丰厚套利收益;部分货源可能转为保税或仓储观望。Home总结指出,堆在美国LME仓库的铜下一步流向,取决于中国买家的采购意愿与付价能力。若中国工业用户持续承接高溢价,库存有机会回流亚洲;若美国仓储回报仍具优势,铜将继续滞留。整体来看,AI预期降温、基金去杠杆、中国实物紧张与关税套利收敛,正共同改写全球铜市定价逻辑。过去由「美国关税红利」驱动的库存大迁移暂时熄火,市场从抢预期转向抢现货,掌握可交割铜就能掌握下一阶段议价权。
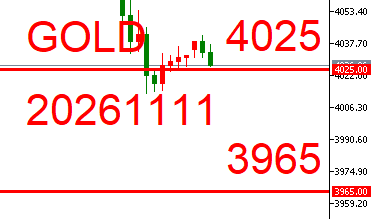
GOLD黄金技术分析
上方压力:4025美元/盎司
下方支撑:3965美元/盎司
操作建议
CPI之后,现在黄金往下看至3965~75的位置中时区持续震荡。
【以上内容仅代表个人观点,不代表本平台立场,仅供参考,并不构成任何
投资建议,坚定自己的思路,做好相应风险控制。】
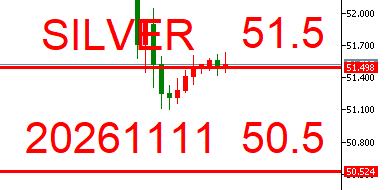
Silver白银技术分析
上方压力:51.5美元/盎司
下方支撑:50.5美元/盎司
操作建议
白银基本思维同黄金。
【以上内容仅代表个人观点,不代表本平台立场,仅供参考,并不构成任何
投资建议,坚定自己的思路,做好相应风险控制。】