

国际现货黄金承压下行。金价周内一度触及4383美元的高点,随后在收益率上行与美元走强的压制下走低,周四一度下探至4244.63美元,周五收于4289.70美元附近,未能守住4300整数关口,全周累计下跌超过2%。
美股三大股指本周收涨,为三周来首个上涨周。标普500指数全周上涨1.2%,纳斯达克综合指数上涨2.1%,道琼斯工业平均指数上涨0.3%,罗素2000指数则下跌0.8%。
10年期美国国债收益率创下自美国总统特朗普2025年4月推出“解放日”关税、引发市场震荡以来的最大单日升幅。10年期美债收益率收于5.113%,远超近期高点,升至2007年以来最高水平。国债收益率已连续数月攀升。债券价格下跌时,收益率会上升。如今,收益率上升的影响已经在整个经济中扩散,从房贷****用卡利率,到私募股权公司进行债务融资收购的意愿,无不受到波及。与此同时,收益率上升似乎仍不足以让美国经济全面降温。通胀形势反而促使收益率进一步走高,因为投资者押注,美联储若要打赢通胀战,必须把利率提高到比此前预期更高的水平。
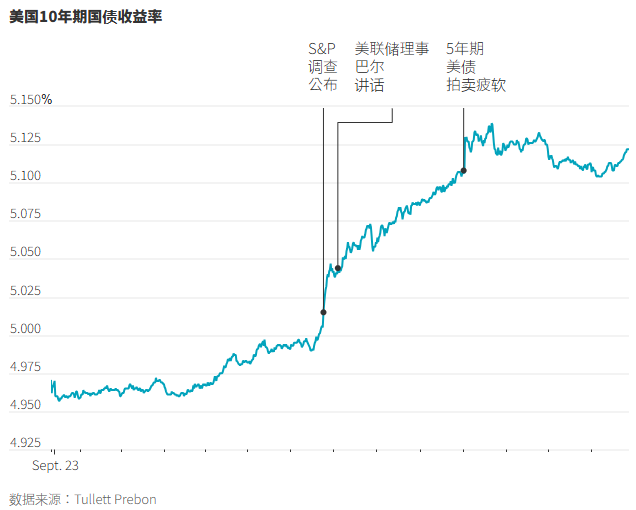
作为国际油价基准的布伦特原油扭转近期跌势,重回每桶103美元上方,创当日高点。由于燃料价格若持续上涨,可能推高更广泛的通胀,近几个月债券收益率一直与油价走势紧密同步。总体来看,这是美国国债近18个月来表现最差的一天。从公司债到房贷等各类利率所参照的债市基准大幅上行,主要股指也纷纷下跌,但跌幅并没有一些交易员可能预想得那么大。
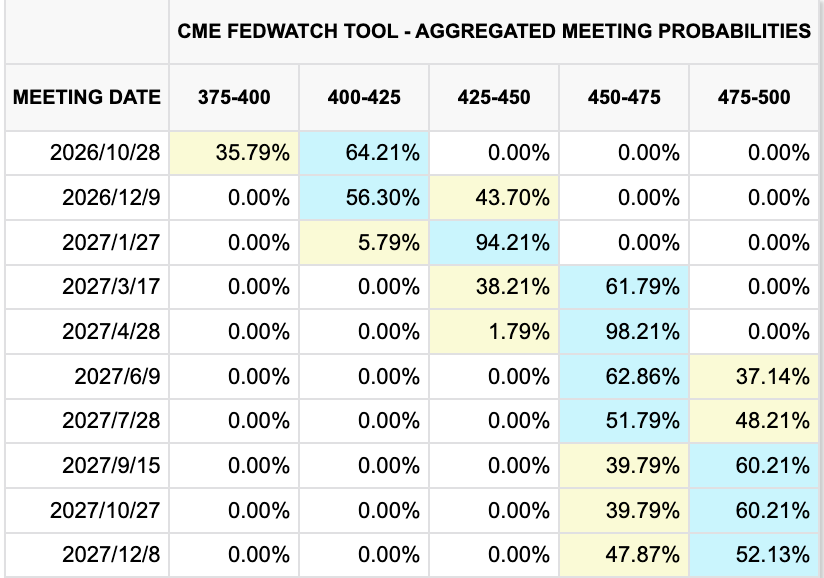
市场定价随之明显修正。CME美联储观察工具显示,10月再加息25个基点的概率一个月前为43.1%,一周前为57.6%,目前已经升至接近70%;12月再加息的概率约为51%,明年1月与3月的累计加息概率分别达到72.1%与57.0%。
本周数据面的重头戏当属周五的美国非农就业报告。这份报告包含非农就业人口、失业率与平均时薪三个核心读数,与美联储的利率路径直接关联,是10月议息会议之前分量突出的就业数据。
市场共识预期9月新增就业10万人,低于8月的16.2万人;失业率预计维持在4.1%;平均时薪环比上涨0.3%。
现货黄金
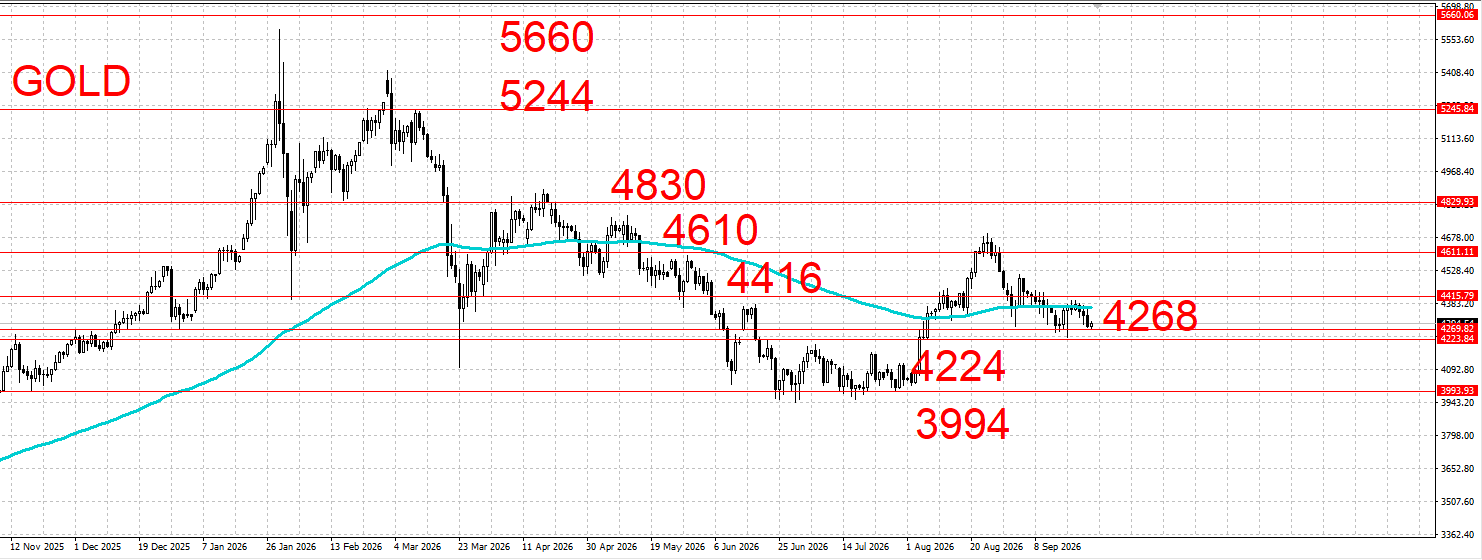
上方压力:4410 / 4610 / 4830
下方支撑:4301 / 4268
操作建议
金价延续走跌为主,就日内操作方面,当前市场偏弱,短线以震荡格局看待,上方阻力关注4315-4320,若未能顺利突破留意回落机会。
现货白银
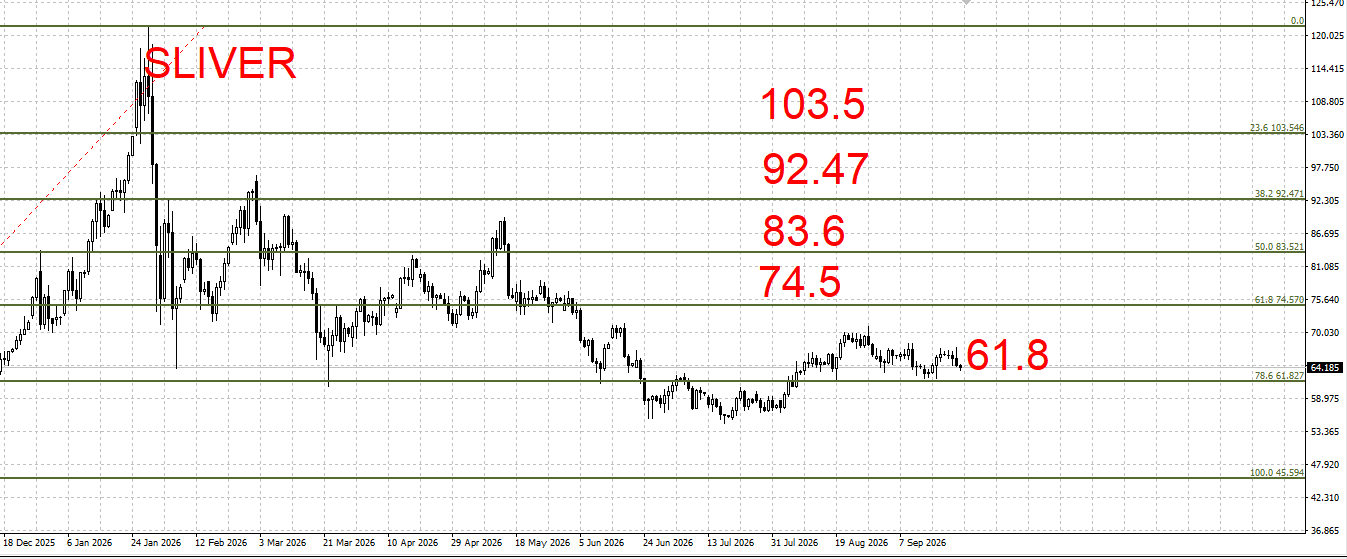
上方压力:74.5 / 83.6
下方支撑:65. 5 /61.8 美元/盎司
操作建议
近期白银延续震荡态势,就日内操作方面,短线阻力关注65.5,若未能突破短期偏空看待。
【以上内容仅供参考,并不构成任何投资建议,坚定自己的思路,做好相应风险控制。】