

全球****债务与财政赤字持续膨胀,黄金多头行情是否仍有后劲?贝莱德全球主题与产业投资主管汉布罗表示,债务攀升、赤字恶化及货币购买力下滑,将持续支撑黄金长期走势。汉布罗认为,尽管短期金价仍可能随利率与货币政策预期波动,黄金仍可能是实体资产中的主要受益者之一。他在最新访谈中指出,全球经济正面临美元疲软、轻度停滞性通膨与地缘政治紧张交织的环境,这些因素很可能持续存在。尤其****债券市场已清楚反映财政压力,利率上升、债务居高不下,各国每年需要填补的赤字也持续扩大,对金融体系形成沉重负担。他表示,民众逐渐意识到,如今一英镑、一美元或一欧元能买到的东西,比十年前甚至更早时少得多,因此不愿继续承担购买力流失的风险。另一方面,部分****支出欠缺效率、体制内存在浪费,却又没有明确的偿债方案,也削弱投资人借钱给****的意愿。汉布罗以企业借贷比喻,若一家公司年年亏损,还不断要求借款,债权人即使愿意提供资金,也会要求更高利率,以补偿可能无法收回款项的风险。
黄金在资产配置中的角色也逐渐回归
各国****如今面临的情况类似,赤字与债务规模庞大,问题却迟迟未解,投资人自然要求更高的利息。在此背景下,黄金等实体资产正重新受到长期投资人青睐。汉布罗指出,基础建设、大宗商品与黄金,都是历经时间考验、具有保护购买力功能的资产。他回忆,三十多年前入行时,铜价每磅约60美分,如今已达6美元;黄金则从每盎司约400美元升至4000美元。他强调,黄金并非任何时候都优于其他资产,购买力也会随市场环境变化,但从长期来看,仍是出色的储值工具,而投资人正在重新认识这项价值。黄金在资产配置中的角色也逐渐回归。汉布罗表示,1990年代财富管理机构通常会在客户帐户中配置一定比例黄金,这项做法在2000年代初期逐渐消失,如今虽然重新受到重视,配置比重仍非常低。他提到,过去常见的建议是配置约10%的黄金,因为其本质如同保险。即使长时间未发生意外,保险看似没有发挥作用,一旦风险出现,就能体现保障价值。汉布罗认为,各国****背负惊人债务与巨额赤字,却似乎没有解决问题的计画,反而持续重复同样的错误,意味纸币购买力可能继续下滑,推升实体资产价格,黄金有望成为最大受益者之一。不过,他也提醒,长期看多不代表金价会一路上涨。货币政策预期与利率变化,仍将带来短期波动,但在****财政问题未获改善的情况下,贝莱德对黄金的长期趋势依然乐观。
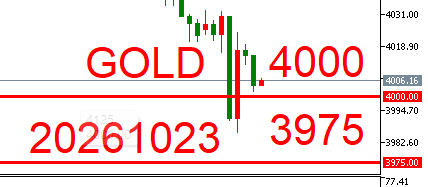
GOLD黄金技术分析
上方压力:4000美元/盎司
下方支撑:3975美元/盎司
操作建议
以目前的跌势来说,黄金很有可能持续往3950~75下跌,但总体不会离4000太远至利率决议,H1以上的时框还是以空方为主。
【以上内容仅代表个人观点,不代表本平台立场,仅供参考,并不构成任何投资建议,坚定自己的思路,做好相应风险控制。】
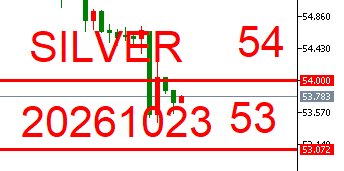
Silver白银技术分析
上方压力:54美元/盎司
下方支撑:53美元/盎司
操作建议
在利率决议前,白银跟黄金都保持一个相对下跌的势头,勿接刀低多。
【以上内容仅代表个人观点,不代表本平台立场,仅供参考,并不构成任何投资建议,坚定自己的思路,做好相应风险控制。】