

现货黄金区间震荡,美盘V型反转,最低触及4104.88美元/盎司,随后迅速反弹,最终收涨0.38%,报4140.63美元/盎司;现货白银尾盘触及58美元关口,最终收跌0.04%,报57.97美元/盎司。
路透社最新调查显示,在10月16日至20日进行的调查中,94位经济学家预计,美联储将在10月27日至28日的会议上将联邦基金利率维持在3.75%至4.00%的区间。这一判断与市场定价反映的预期一致,而此次会议距离美国11月中期选举仅有数日。相比之下,12月的利率预期出现急剧转变。上个月的调查中,不足半数经济学家预计美联储将在12月加息;本次调查中,100位受访者全部预计届时将再次加息。
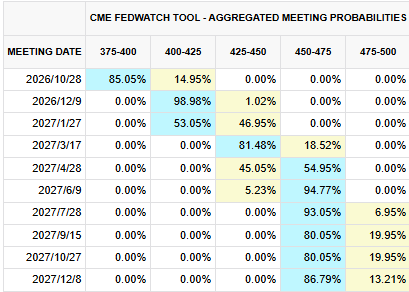
美联储联邦公开市场委员会(FOMC)此前已于9月一致同意加息25个基点。近期经济数据继续显示,美国经济增长强劲,通胀涨幅也高于预期,但美联储官员释放的信号表明,政策调整仍将保持审慎。美联储主席凯文·沃什(Kevin Warsh)一直明确表示,不愿为未来的政策走向提供指引,至今仍未给出明确判断。经济学家对美联储最终利率水平的判断也趋于鹰派。在受访者中,近60%预计,美联储政策利率最终将升至4%-4.25%的区间。
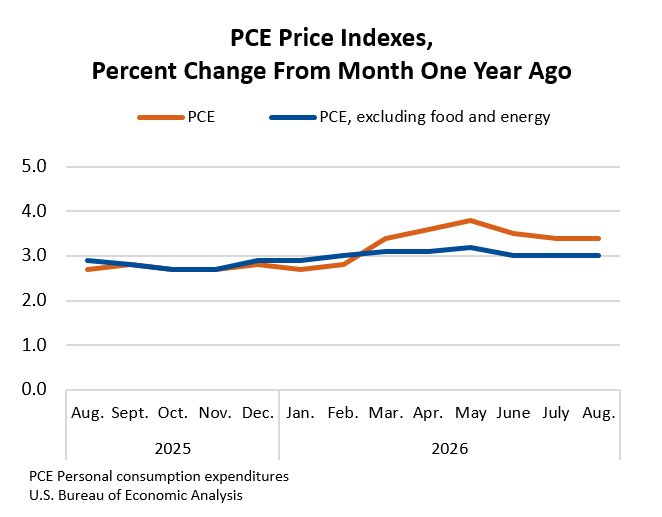
美国通胀率已经连续近六年超过美联储2%的目标。路透社调查的中位数预测显示,美联储最看重的通胀指标—,个人消费支出(PCE)价格指数,在未来几个季度仍将比2%的目标高出100多个基点,至少要到2028年才可能回到目标水平。持续高于目标的通胀,意味着即使美联储暂缓加息,也很难立即转向降息。若经济增长继续保持韧性,通胀又迟迟不能回落,政策利率可能需要在更高水平维持更长时间。从全年看,经济学家预计,美国经济2026年将增长2.3%,2027年增长2.1%。这两个增速预测均高于美联储认为不会引发通胀的2.0%水平。
随着美联储延续加息的疑虑以及当前长债利率上升的背景下,市场对于黄金的看多热度有所减弱,不过全球央行仍在加大对于黄金的配置。高盛最新估算显示,全球央行8月购买黄金约79吨,而2022年之前的历史月均购金量仅为17吨。按照经季节性调整后的三个月均值计算,央行目前的月均购金量约为85吨,相当于历史基准水平的约5倍。不过,央行购金并不意味着金价必然立即上涨。储备管理机构通常具有更长的投资期限,其决策不一定取决于美联储下一次利率调整,也不必然随着美国国债收益率的短期波动而改变。当前,黄金市场仍处于短期货币政策压力与长期储备多元化需求的拉锯之中。央行买盘为市场提供了重要支撑,但金价能否进一步上涨,还取决于私人投资者何时愿意将储备安全、地缘政治和财政风险纳入更高权重的定价逻辑。
现货黄金
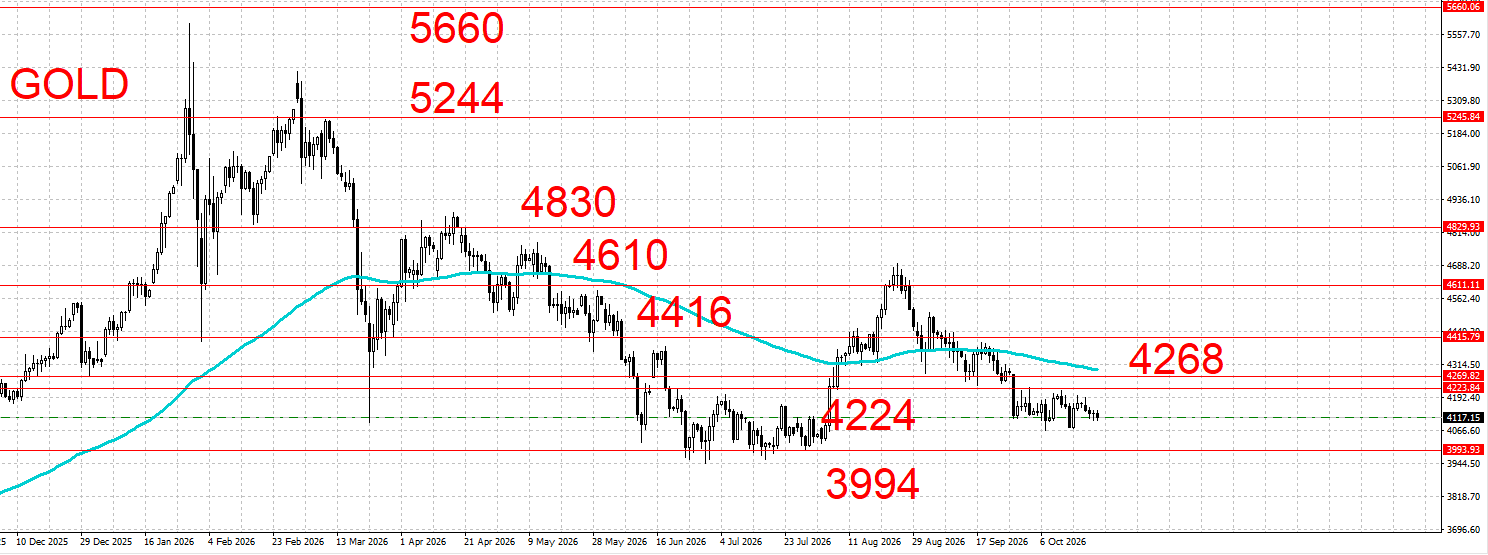
上方压力:4224 / 4268 / 4310
下方支撑:4110
操作建议
近期金价延续震荡态势为主,操作上依旧维持低买高卖为主要思路,下方支撑关注4110,上方阻力关注4170-4180。
现货白银
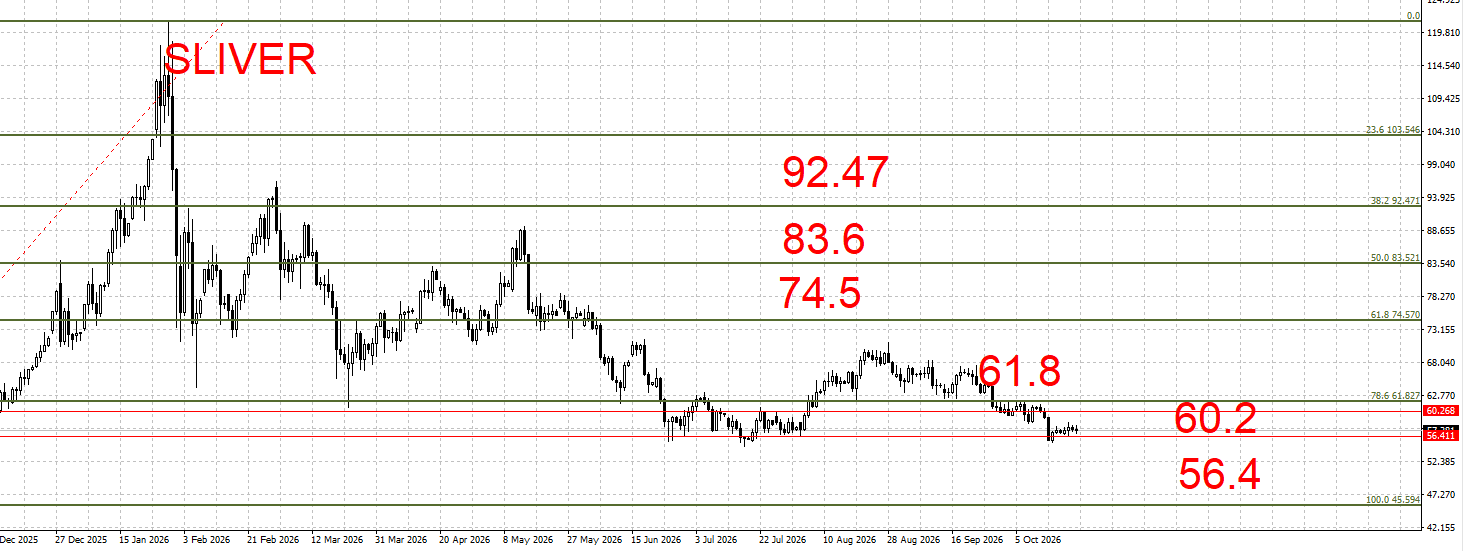
上方压力:60.2 / 61.8 / 65.5 / 74.5
下方支撑:56.4美元/盎司
操作建议
近期白银企稳56.4关键支撑后整体行情延续反弹,就日内操作方面,短线支撑依旧关注56.4,若企稳不破短线偏多看待。
【以上内容仅供参考,并不构成任何投资建议,坚定自己的思路,做好相应风险控制。】