

英伟达正面临人工智慧业务高度依赖少数大型客户的集中度风险,但公司财务长Colette Kress认为,这项风险也可能转化为新的经常性收入来源。英伟达目前正透过「新云」策略,不只向AI云端服务商销售GPU及资料中心基础设施,更希望在这些算力被第三方使用时,再从云端租赁收入中取得分成,借此实现「一笔生意赚两次」。数据显示,英伟达的客户集中程度正在上升。 2027财政年度上半年,3家直接客户合计贡献英伟达1778亿美元营收中的44%,相当于782亿美元。相比之下,前一年度同期则是由2家客户贡献35%营收,显示英伟达的营收成长仍高度仰赖少数科技巨头。这项集中度风险正值英伟达AI业务快速扩张之际。辉达上一季资料中心营收年增117%,达到890亿美元。面对AI算力需求持续成长,公司目前的策略已不只是寻找更多GPU买家,而是进一步扩大实际消费辉达算力的客户群。英伟达的「新云」策略正是这项布局的核心。按照这种模式,英伟达向AI云端服务供应商出售资料中心基础设施,同时透过云端服务协议提供资金支持,协助这些业者建立更多AI算力容量。当第三方客户租用并使用相关算力时,英伟达则可以从租赁收入中取得一定比例的分成。Kress在业绩电话会议上概括这项策略时表示,在这种模式下,英伟达可以「获得两次收入」,一次来自硬体销售,另一次则来自租赁收入分成。这代表英伟达的商业模式可能从一次性的GPU及资料中心设备销售,进一步延伸至AI算力持续运转所产生的经常性经济利益。
英伟达预期,非超大规模云端服务商客户未来将成为资料中心业务的重要组成部分
涵盖主权AI、区域型新云业者、企业客户、边缘运算以及隔离网路资料中心等领域。公司预估,这些非超大规模云端业务合计将占资料中心业务约一半。为了开拓这批潜在客户,英伟达已透过新云协议建立更广泛的算力供应与融资模式。截至7月26日,英伟达在这项新模式下的承诺总额已达360亿美元。相关协议通常为期6年,随着第三方客户或英伟达自身逐步使用相关算力容量,协议承诺金额也会随之下降。这项模式也可能形成一个循环。英伟达首先透过销售GPU及资料中心基础设施扩大算力供应及客户基础,更多客户进入市场后提高算力设备的使用率,而英伟达除了取得硬体销售收入,也能从不断增加的算力使用中获得另一笔收入。对投资人而言,这项策略的意义已不只是辉达能否继续销售更多GPU。真正值得关注的是,英伟达能否利用目前在AI硬体市场的主导地位,进一步取得整体AI经济活动所产生的持续性收益。如果新云业务的算力利用率持续提高、收入分成规模扩大,同时非超大规模云端客户需求持续增加,英伟达目前的客户集中问题可能逐步降低,甚至可能转化为另一项竞争优势。市场接下来可观察新云算力的实际使用率、收入分成成长速度,以及非超大规模云端需求是否持续扩张。从这个角度来看,英伟达的AI布局正逐渐从「卖多少GPU」转向「这些GPU创造多少持续性收入」。若新云策略能够成功,辉达将不只是AI基础设施的主要供应商,也可能成为AI算力使用与收入成长的长期参与者。
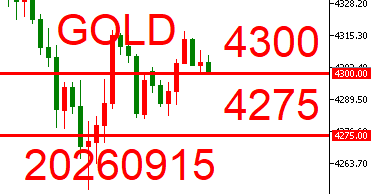
GOLD黄金技术分析
上方压力:4300美元/盎司
下方支撑:4275美元/盎司
操作建议
利率决议前保守看4300+/-50,但以CPI数据没那么好的状况下,4275作为可能的下跌目标。
【以上内容仅代表个人观点,不代表本平台立场,仅供参考,并不构成任何投资建议,坚定自己的思路,做好相应风险控制。】
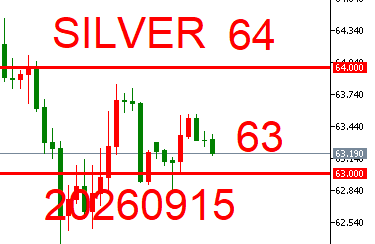
Silver白银技术分析
上方压力:64美元/盎司
下方支撑:63美元/盎司
操作建议
在利率决议前,白银数值叫小所以保守看震荡下行为主。
【以上内容仅代表个人观点,不代表本平台立场,仅供参考,并不构成任何投资建议,坚定自己的思路,做好相应风险控制。】