
根据 SmartRoutes 与电商供应链机构 9 月 29 日发布的最新退货物流报告,全球服装电商的平均退货率已攀升至 20%–25%。更严重的是,处理一件退货商品的综合成本(包含检验、重新包装、二次上架或折价清仓)已高达商品原价的 30% 至 60%。高昂的逆向物流费用,正成为侵蚀服装品牌营业利润的主要“黑洞”。 在 CBCX 观察看来,服饰行业正全面告别过去为了冲销量而提供的“无条件包邮退货”时代。服装品牌与平台正通过“收取退货费”与“智能化路由分流”两大手段,强行抬高退货门槛并压降处理成本。 从 “包邮退”到“退货收费”:政策硬约束 根据 9 月 29 日的行业微观数据,
9 月 29 日,根据德勤(Deloitte)与供应链监测机构最新发布的零售库存洞察,全球消费品巨头(CPG)与大型超市正在进行一轮深度的“单品精简(SKU Rationalization)”。面对终端消费者向折价品类转向以及居高不下的库存持有成本(Holding Costs),多家头部零售商已宣布砍掉 15% 至 20% 销速慢、利润薄的商品单品。 在 CBCX 观察看来,过去靠“多出新品”铺满货架以抢占市场的策略正在失效。在消费偏向理性的环境下, 企业正在将供应链资源挤向销量高、周转快的核心畅销品,以及毛利更高的自有品牌( Private Label) 。 货架 “减负”与工厂生
根据国际机器人联合会( IFR )与麦肯锡 9 月 28 日发布的最新全球工业自动化研报,全球工业机器人与仓储自动化设备的安装增速正经历从 “ 高概念扩张 ” 向 “ 理性落地 ” 的深刻转变。面对不确定的宏观需求与偏高的资金成本,全球制造业与仓储运营商在引进自动化方案时,审查重点已从单纯的 “ 技术先进性 ” 全面转向 “ 投资回收期( Payback Period )与资本回报率( ROI ) ” 。 在 CBCX 观察看来,这一转向标志着工业自动化产业告别了资本故事阶段。 能够将投资回收期压缩至 18 至 24 个月以内的高性价比通用机器人与柔性自动化方案,正在挤占高昂定制化设备的
9 月 28 日,根据全球主要物流与快递巨头发布的最新季度运营数据及第三方供应链监测,全球跨境包裹与零担运输( LTL )正面临极其剧烈的 “ 单票收益( Yield per Package )下降 ” 压力。由于终端消费者转向极致性价比消费,电商平台大幅压缩物流履约预算,导致国际快递与航空货运的单票收入下滑 5%–9% 。 在 CBCX 观察看来,本轮跨境物流业的宏观压迫,标志着行业正式告别了高运费红利期。面对高企的人力与能源成本,全球物流巨头正在开展一场 “ 以骨干网重组与自动化干线优化为核心的效率保卫战 ” 。 利润率挤压与 “ 干线网( Trunkline Network )
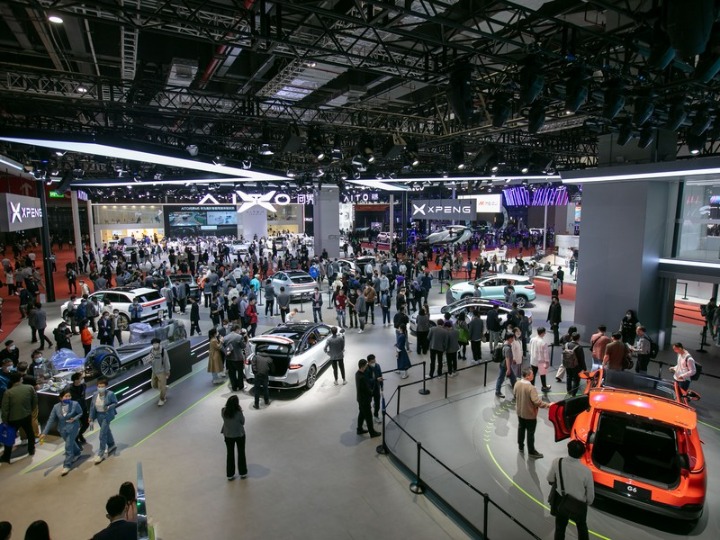
根据 JD Power 与 GlobalData 9 月 24 日联合发布的全球汽车市场最新行业展望, 2026 年下半年全球新车销售增速正出现周期性放缓。尽管平均单车成交价格( ATP )受高配置与长周期贷款支撑维持高位,但由于补贴退坡、高利率导致月供负担加重,以及二手车负资产( Negative Equity )比例上升,消费者对大件耐用品的购买力已逼近临界点。 在 CBCX 观察看来,全球汽车消费正在经历一场 “ 去溢价与可负担性( Affordability )再校准 ” 。纯电动( EV )、混合动力( HEV )与传统燃油车( ICE )之间的市场份额分配,不再单纯取决于政策
9 月 25 日,根据德勤( Deloitte )与麦肯锡( McKinsey )发布的最新全球消费与零售洞察,全球消费市场正在呈现极其显著的 “K 型分化( K-shaped Split ) ” 。在通胀后遗症与高利率环境的持续压制下,中等收入家庭的自由支配收入受到侵蚀,驱动全球零售端加速迈入 “ 极度看重性价比( Value-seeking ) ” 的时代;而高净值群体则推动服务与体验式消费( Experience Economy )维持韧性。 在 CBCX 观察看来,本轮零售端的宏观演变,核心不在于 “ 消费总量的简单萎缩 ” ,而在于 “ 消费结构与品牌溢价逻辑的根本重构 ” 。
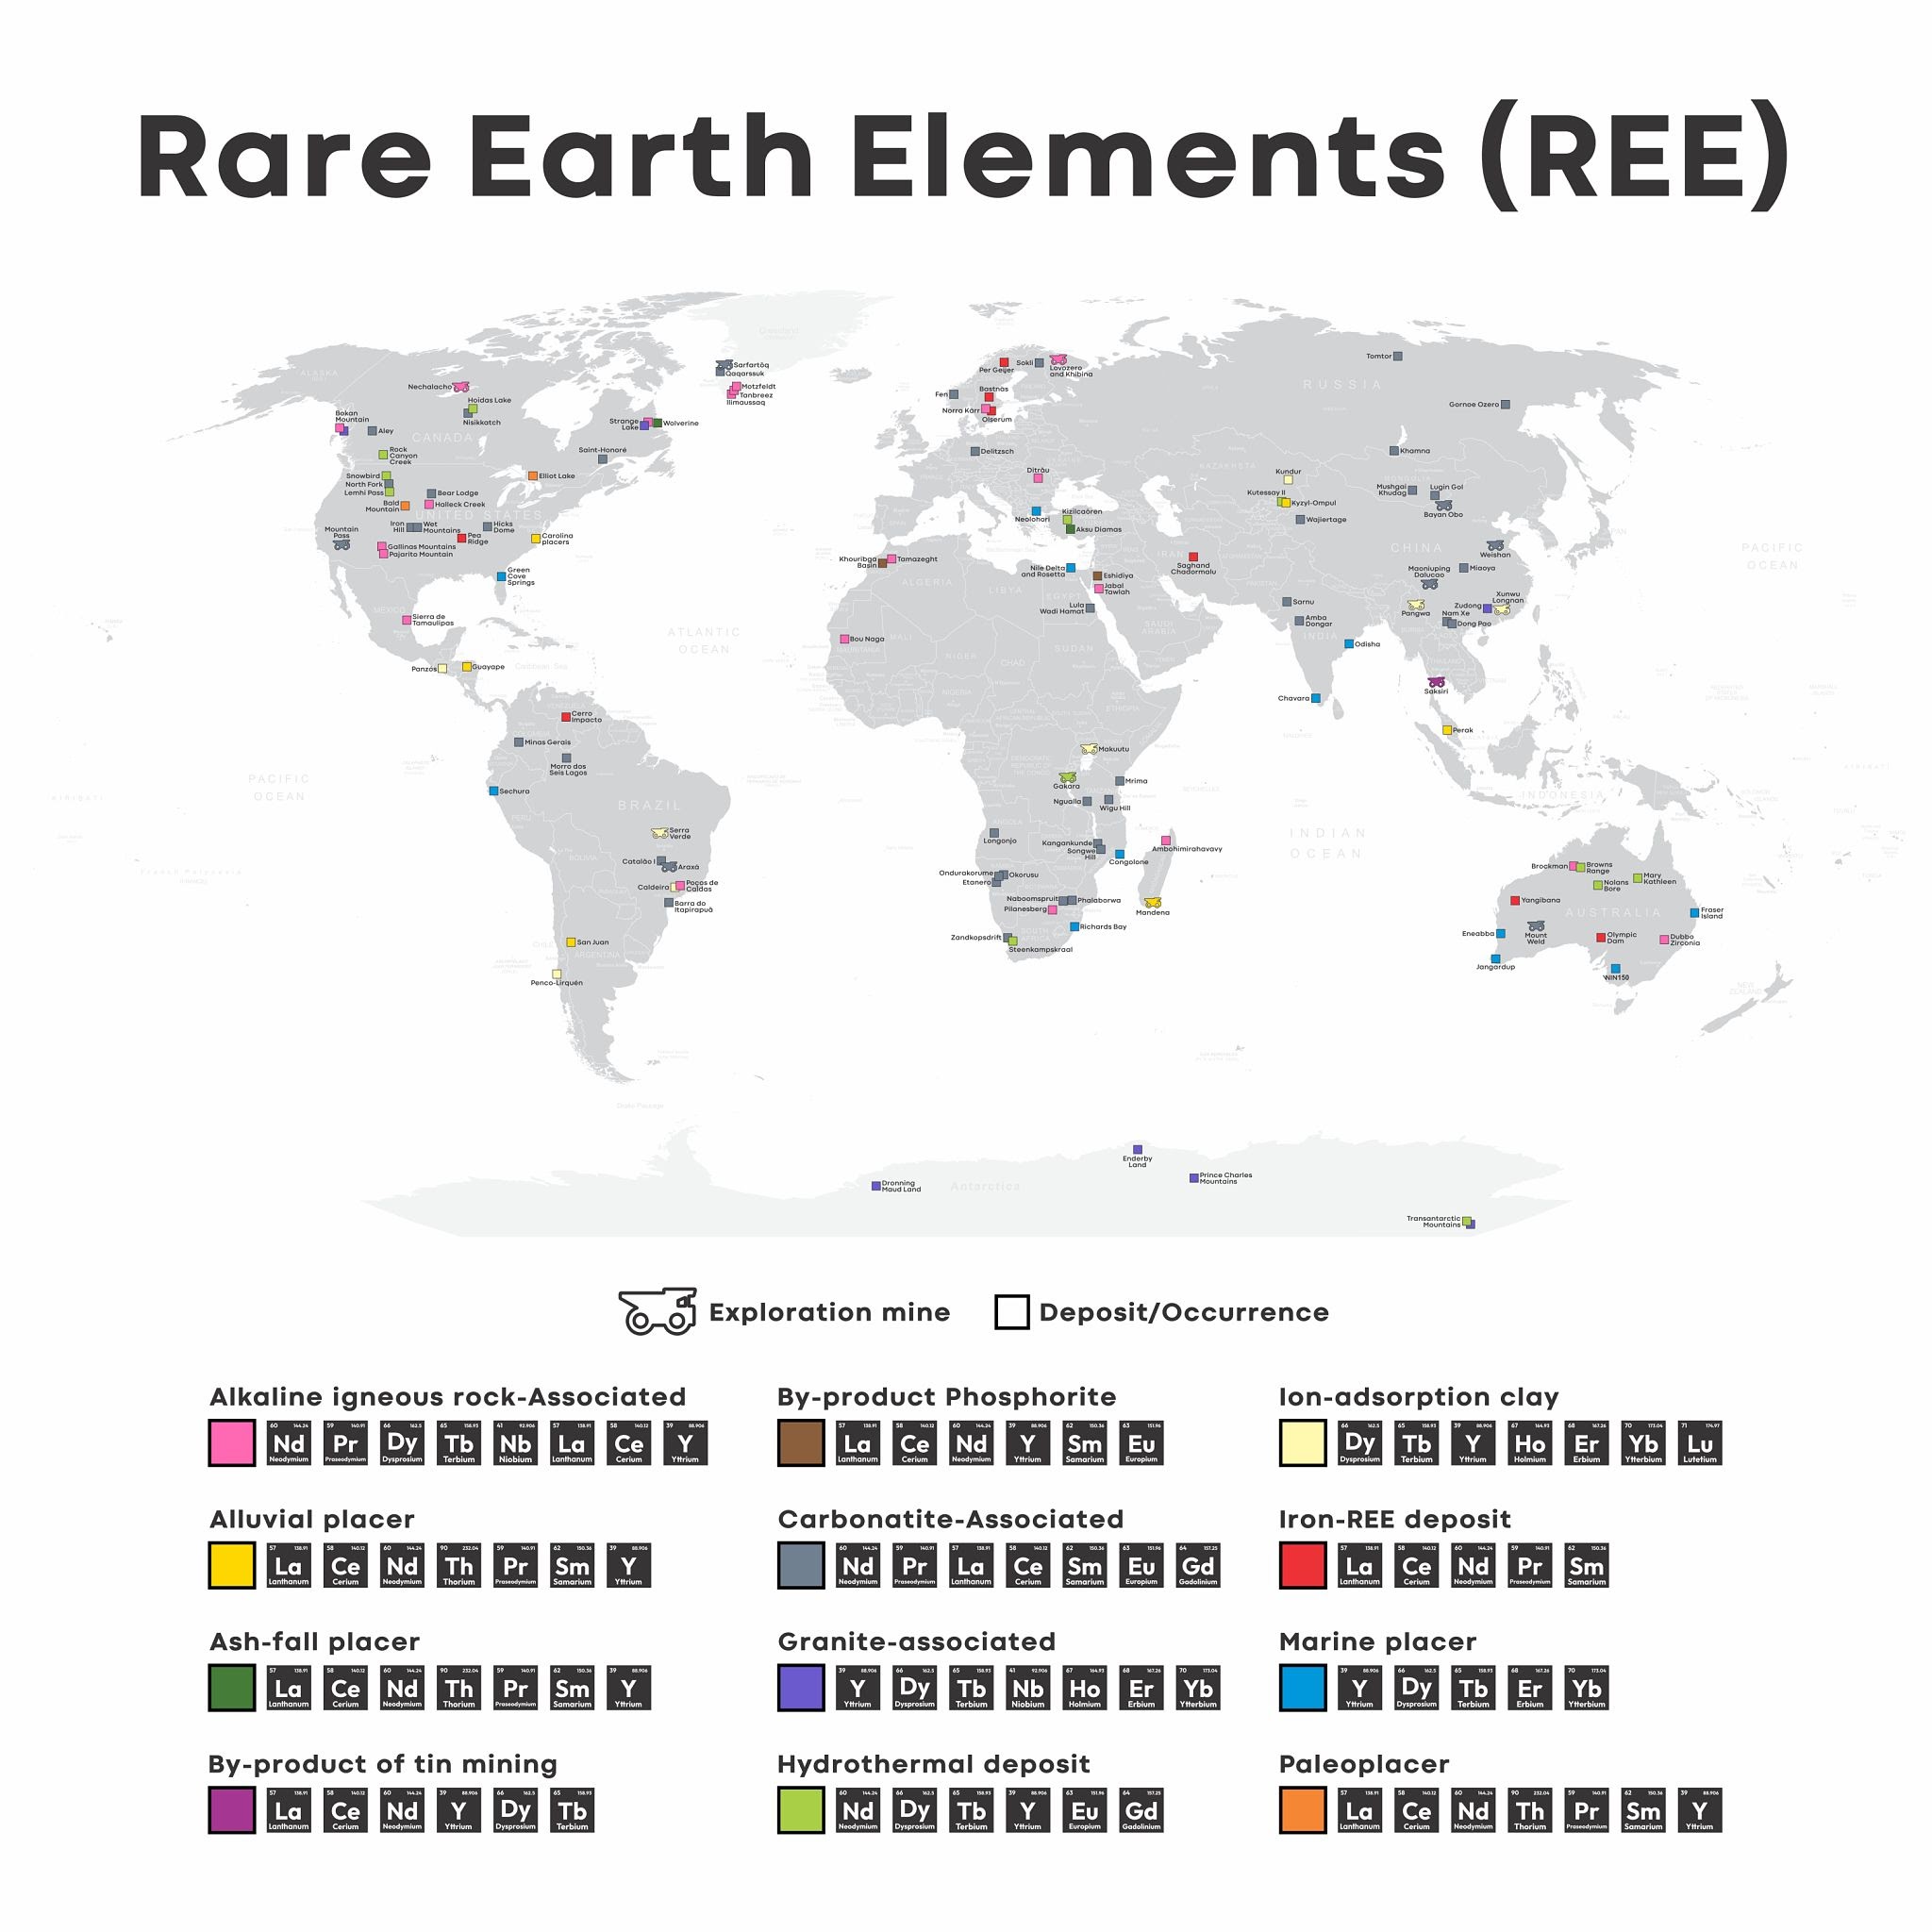
根据国际能源署( IEA)与世界贸易组织(WTO)9 月 24 日联合发布的微观产业追踪,锂、镍、钴及稀土等“前沿战略矿产”的全球提纯与精炼能力,依然高度集中于少数单一地理区域。尽管过去两年美欧等国针对上游采矿环节累计投入逾千亿美元进行鼓励性投资,但中游高污染、高能耗且技术密集的精炼加工环节,仍占据全球近 70% 的产能份额。 在 CBCX 观察看来,“采矿去中心化”与“精炼高度集中”之间的断层,揭示了当前关键矿产供应链最核心的微观壁垒:决定供应链安全与成本优势的,从来不仅是“地下有多少矿存”,而是“能否以具备商业竞争力的成本实现化学级精炼与转化”。 全球关键矿产与精炼加工分布格局 .
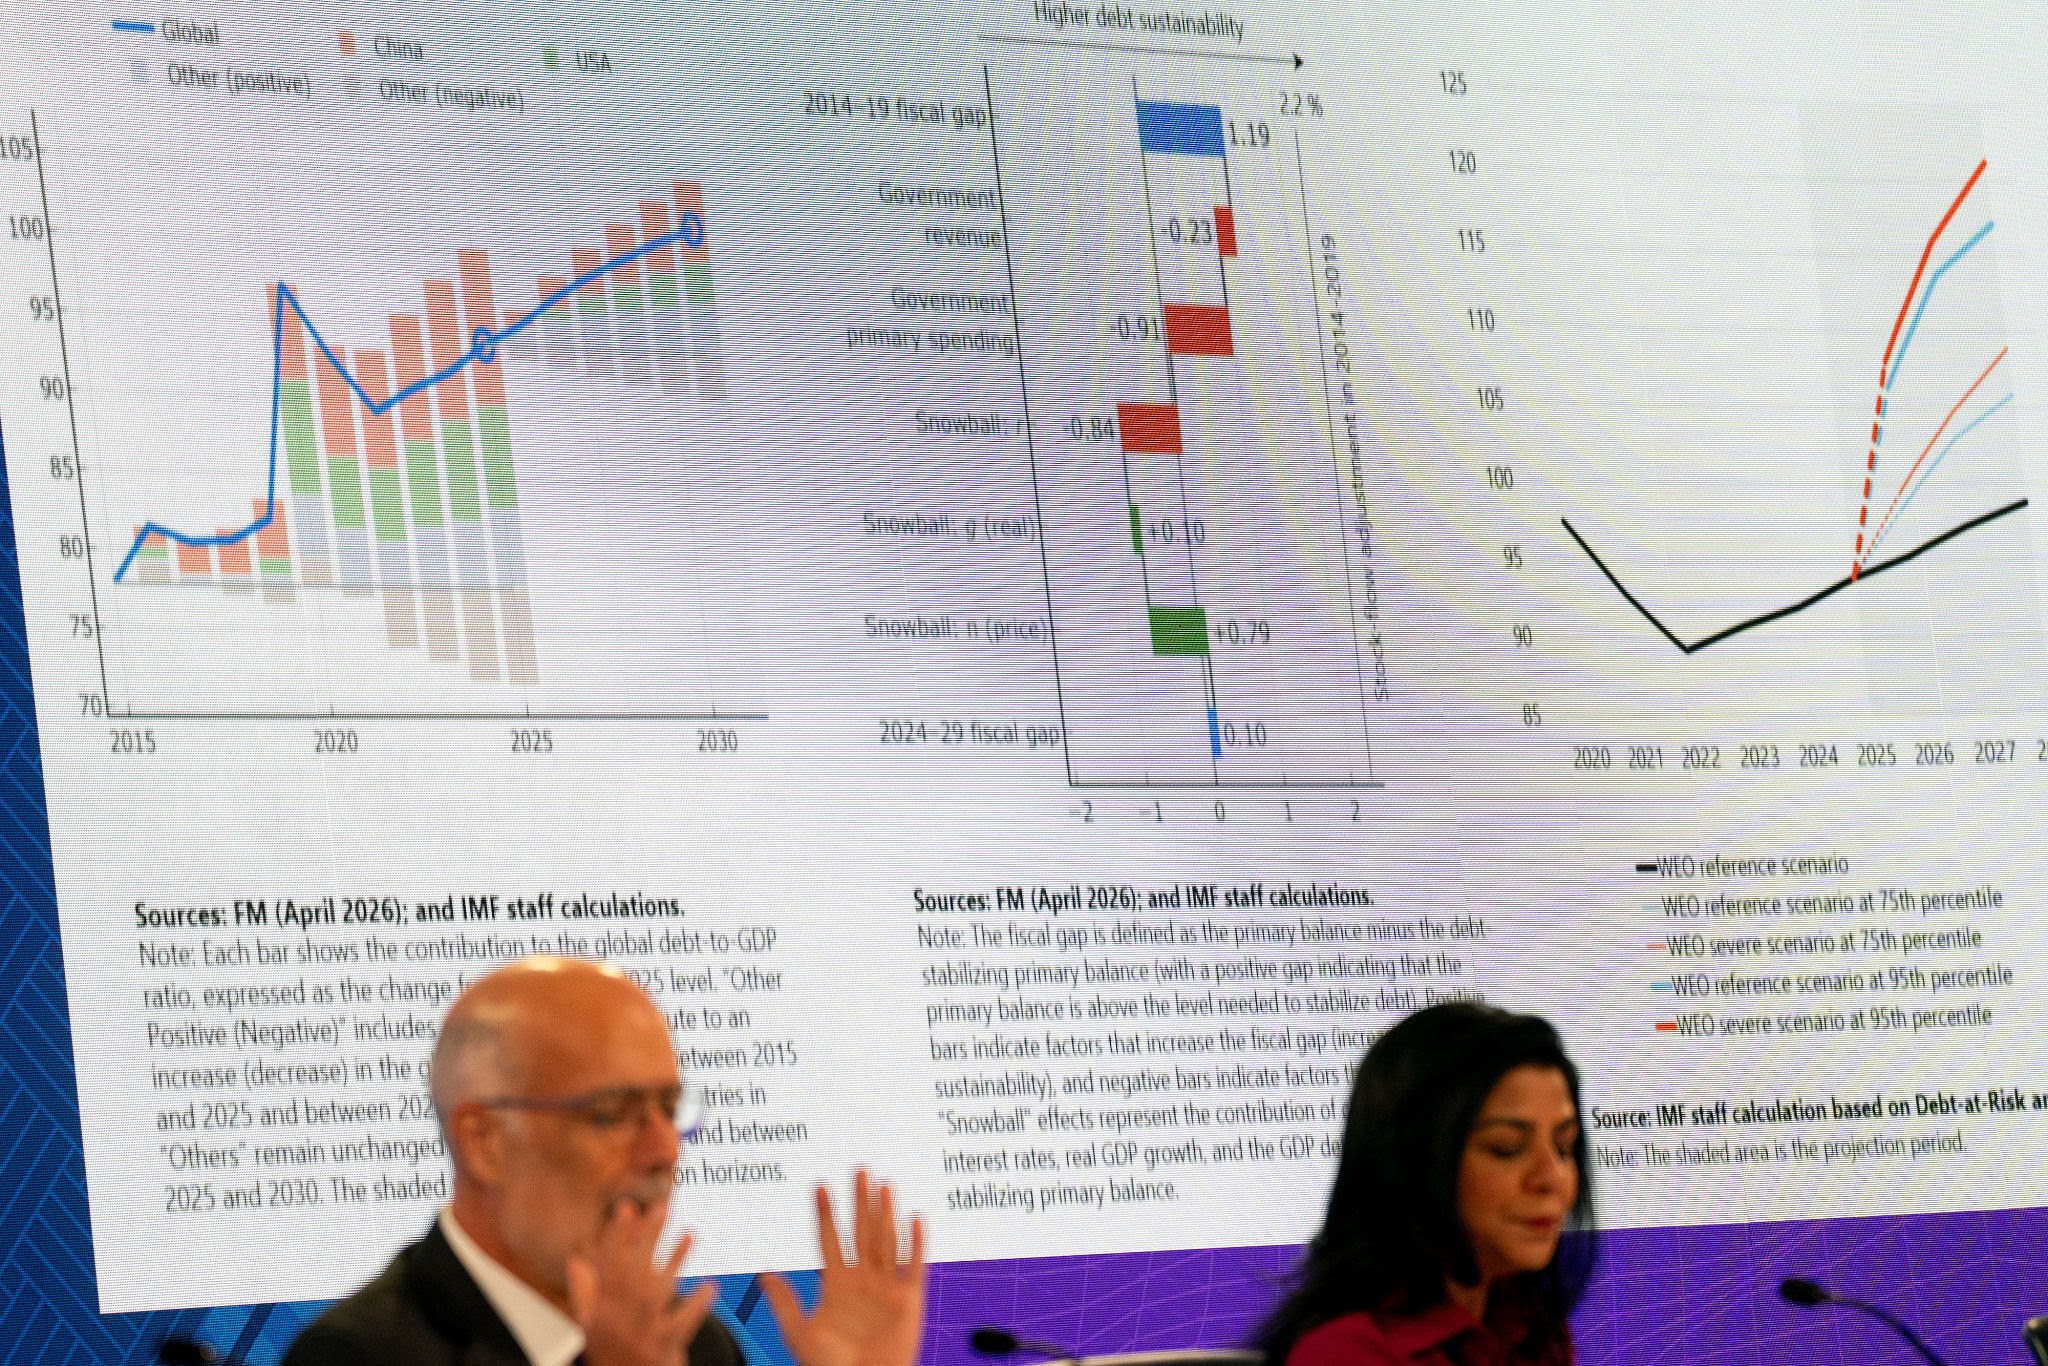
9 月 24 日,国际货币基金组织( IMF )在最新的全球财政监测( Fiscal Monitor )评估中发出警示,全球公共债务占 GDP 比重正加速逼近 100% 的历史高位关口。在主要发达经济体维持较高借贷成本、同时公共支出(涵盖绿色转型、国防开支与人口老龄化保障)刚性上升的背景下,全球**** “ 债务利息支出占财政收入比重 ” 已升至本世纪以来的最高水平。 在 CBCX 观察看来,本轮全球债务压力的核心矛盾,已从过去的 “ 流动性短缺风险 ” 转向 “ 结构性利息负担压制 ” 。即使央行政策利率出现边际回落,庞大的名义债务存量仍将在中长期内挤压各国的财政政策空间。 全球主权债
根据欧洲天然气基础设施协会( GIE )及国际能源署( IEA ) 9 月 23 日发布的最新数据,欧洲联盟地下天然气储气库装填率已提前突破 93% 的法定目标。然而,荷兰 TTF 天然气近月期货价格在 9 月 23 日盘中仍交投于 36–38 欧元 / 兆瓦时的高位,较夏季低点上涨逾 25% 。 在 CBCX 观察看来, “ 库存指标达标 ” 与 “ 现货价格居高不下 ” 的背离,暴露了后管道时代欧洲能源体系的核心脆弱性:绝对库存量无法掩盖中游液化天然气( LNG )接收站再气化( Regasification )瓶颈与跨国运力调配的高昂成本。 欧洲 LNG 基础设施与储气调配路径.
9 月 23 日,全球外汇与固定收益市场持续消化美联储( Fed )降息 50 个基点后的政策后置效应。随着美联储将联邦基金利率目标区间下调至 4.75%–5.00% ,欧洲央行( ECB )与日本央行( BOJ )则选择在最新决议中维持利率不变。美欧利差的迅速收窄导致美元指数边际承压,同时推高了跨国资本对新兴市场与高收益信用债的风险偏好。 在 CBCX 观察看来,本轮以美联储大幅纾困式降息为代表的政策转向,标志着全球三大央行在应对 “ 增长放缓 ” 与 “ 粘性通胀 ” 时出现了显著的分化路径。全球资产估值中枢正从单一的 “ 高利率压制 ” 转向 “ 利差驱动与跨国流动性重构 ” 。