

 CBCX 观察
周二亚洲交易时段,现货黄金在前一交易日上涨1.4%的基础上冲高回落,早盘一度触及每盎司4149美元的三周高点,午后回落至4115美元附近。周一的上涨由美元回软与油价下跌共同推动:布伦特原油周二继续下行约1%,报91.6美元附近,市场对美伊谈判的预期升温,地缘溢价持续消退。今晚21:30,美国10月CPI公布,这是12月议息会议前重要的通胀报告,黄金、美元与收益率的方向选择,都压在这一组数据上。
反弹修复至三周高位,金价在阻力下方转入整理
自10月30日3870美元的低点算起,金价已回升逾6%,4100美元由阻力转为短线支撑。但4150美元一线是近三周高点所在,上方还有多条中长期均线压制,周二亚盘的冲高回落显示追价意愿有限。原油走弱本应压低通胀预期、利多黄金,金价却没有借势突破,反映市场在数据公布前主动收缩仓位。这轮反弹的定性仍是修复而非反转:站稳4150美元并进一步收复4200美元关口,结构才谈得上改善;跌破4100美元,则重新回到3870至4100美元的震荡箱体。
同比数据今晚缺席,环比读数主导今晚定价
受去年****停摆造成的数据中断影响,美国劳工统计局今晚不发布同比读数,市场的定价依据将集中在环比数据上。共识预期CPI环比上涨0.3%,较9月的0.6%明显放缓;核心CPI环比预期上涨0.2%,低于9月的0.3%。而9月同比3.7%与核心同比2.6%的分化格局(图1)意味着,整体通胀的黏性主要来自能源等波动项,核心端的压力相对可控。正因如此,今晚环比的边际变化会被放大解读:核心环比若落在0.2%或以下,说明9月的冲高更多是单月扰动;若回到0.3%甚至更高,"通胀二次抬头"的叙事将被重新定价。
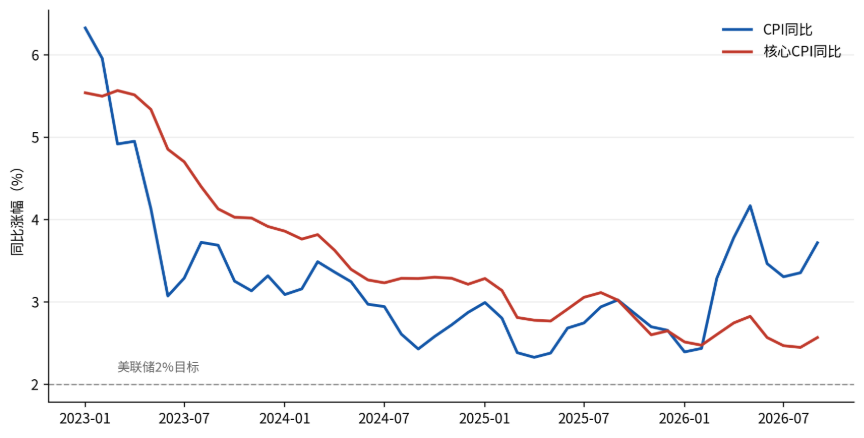
图1:美国CPI与核心CPI同比涨幅|数据来源:美国劳工统计局
加息定价已逾八成,债市休市放大盘面波动
CME FedWatch显示,市场对12月加息25个基点的定价概率已超过八成。上周五非农新增就业16.5万人远超预期之后,广义美元指数升至121.9,处于近半年高位(图2),10年期美债收益率上周五收在4.86%附近。今晚恰逢美国退伍军人节,美债市场休市,数据公布后利率端缺少现货债市的即时校准,美元与黄金的波动可能被偏薄的流动性放大。情景上,数据超预期将推动加息定价向九成靠拢,美元与收益率同步上行,金价4150美元的阻力随之确认;数据低于预期则打开金价测试4200美元的空间,美元高位回吐;数据符合预期,现有定价大概率维持,市场焦点随即转向周五的PPI与11月25日的PCE。
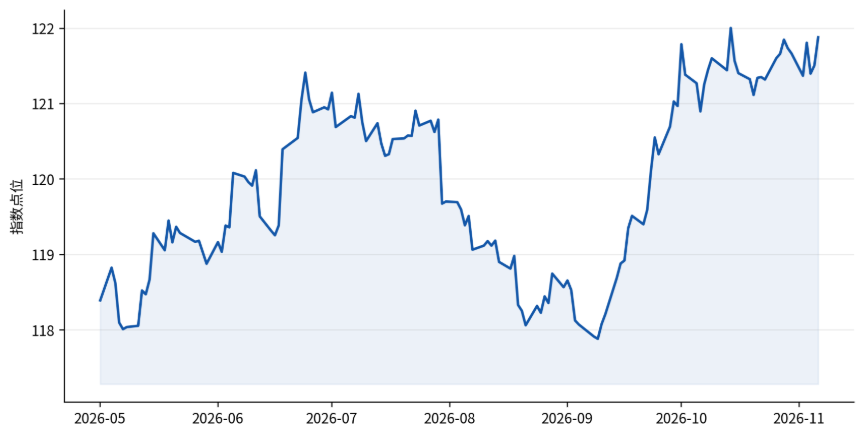
图2:美联储广义贸易加权美元指数|数据来源:美联储
总体来看,今晚核心环比的方向,将决定4100美元上方的金价是反弹中继还是箱体试探,也将决定12月议息的定价是就此收敛,还是重新打开。
重要声明: 本文不提供投资建议。我们强烈建议您在选择任何金融产品交易活动之前,寻求专业的财务、法律和税务建议。
本文中的信息,包括新闻、研究、分析、价格及其他相关内容,仅供参考或教育用途,不能视为投资建议或具有法律约束力的要约。此外,本文的内容可随时更改,恕不另行通知。本文中的信息不构成招揽或投资建议,CBCX MARKETS 对所提供信息的准确性不作任何****。CBCX MARKETS 对因使用本文或依赖其内容而导致的任何损失或损害不承担责任。
金融产品的价值会随时间波动,可能因相关证券的表现和市场条件的变化而增加或减少。历史表现并不能预示未来结果。差价合约(CFDs)因其复杂性,通过杠杆效应可能导致极高风险的快速亏损。大多数零售投资者账户在交易 CFDs 时会亏损。在进行交易前,您应仔细考虑自己是否具备承受高风险损失的财务能力。客户的亏损有可能超过初始入金金额。所有交易均存在风险,强烈建议您仔细阅读完整的风险披露。