
紧随周三CPI通胀报告之后,北京时间10月15日(周四)20:30,美国将迎来宏观数据的“双重考验”——被市场戏称为“恐怖数据”的9月零售销售月率与9月PPI(生产价格指数)将同步重磅亮相。占美国经济总量近三分之二的居民消费动能,配合上游生产端通胀指标,将为全球投资者提供评估美国经济是否“软着陆”的最新全景图。对于外汇、股指及大宗商品衍生品交易者而言,双重数据的共振将彻底点燃本周下半场的市场波动率。 一、 零售销售显著放缓:消费动能是否正在面临考验? 根据最新市场预测,9月零售销售月率预计将从上月的1.2%大幅放缓至0.3%,核心零售销售月率预计降至0.5%。零售数据的放缓反映出高利率环境与
随着金秋十月中旬的到来,全球金融市场正严阵以待本周最重磅的宏观考验。北京时间10月14日(周三)20:30,美国劳工部将正式公布9月消费者价格指数(CPI)及核心CPI数据。在经历上周非农就业“爆冷”后,市场对美联储未来利率路径的讨论已进入白热化阶段。本次CPI报告不仅将直接检验美国通胀回落的真实成色,更将成为锚定美联储年末货币政策决议的“定海神针”。对于采用****金交易或杠杆工具的投资者而言,数据公布瞬间引发的多空撕扯,将直接决定美元、美债收益率及现货黄金的短线走势。 一、 市场预期偏分化:通胀黏性会否阻碍政策转向? 根据市场主流预测,9月整体CPI同比增速预计将从小幅上升至3.6%(前
随着全球金融市场进入 10 月上旬的关键窗口期,美联储的政策走向再度成为资本博弈的暴风眼。根据最新财经日历显示,本周不仅将迎来多位美联储高官(如 FOMC 票委及地方联储主席)的密集发声,更将重磅公布最新一期的 美联储货币政策会议纪要 。在经历了上个月加息与随后非农就业数据 “ 爆冷 ” 的宏观洗礼之后,市场急需从这些官方纪要与讲话中拼凑出美联储对未来利率路径的真实态度。对于采用****金交易或杠杆工具的投资者而言,这一系列密集事件将在短时间内彻底引爆美元、美债收益率与黄金等大类资产的高弹性波动。 一、 会议纪要与官员发声:探寻 “ 后加息时代 ” 的政策底牌 在非农就业大幅降温、高利率对实
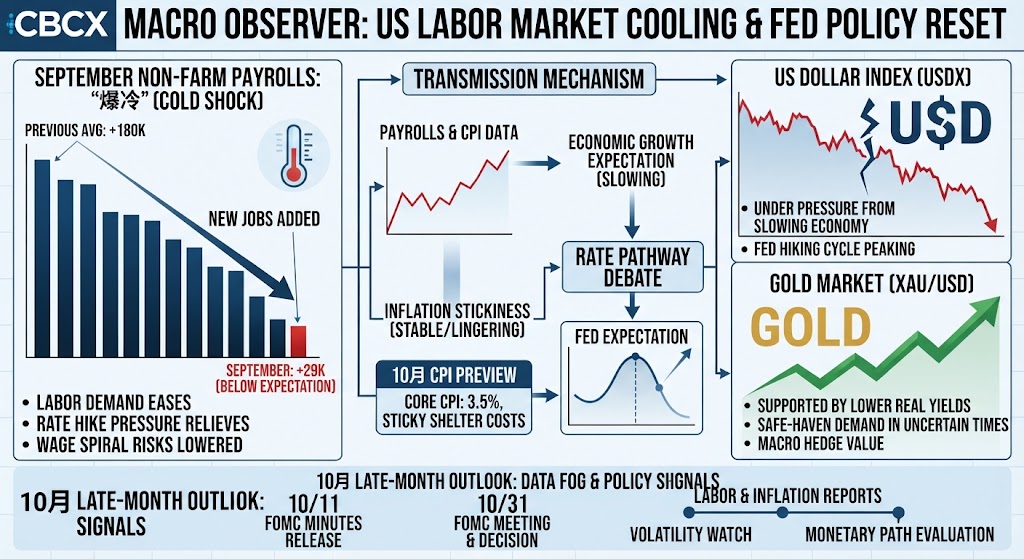
金秋十月,全球金融市场聚焦美国宏观数据走向。在CBCX的市场观察窗口中,9月初美国劳工部出炉的9月非农就业报告成为焦点:新增就业仅2.9万人,大幅低于市场预期,引发市场对于美国经济动能放缓的广泛讨论。 与此同时,投资者正静待10月CPI通胀数据落地。经历前阶段能源扰动与通胀黏性之后,市场逻辑正在发生转变:市场不再只担忧通胀上行失控,而是开始评估劳动力降温是否会推动美联储调整货币政策路径。对于杠杆交易参与者而言,预期快速切换容易带来外汇、贵金属、指数品种的高波动行情。 一、非农“爆冷”释放哪些信号? 在完成阶段性加息之后,9月非农数据不及预期,打破了经济全面过热的预判。新增就业显著走弱,反
随着日本央行行长上田一夫(Kazuo Ueda)即将在 10月6号 发表公开讲话,全球金融市场的焦点再度聚焦于东京。在经历了9月日本央行意外将政策利率上调至1.25%(创下1995年以来最高水平)并宣告政策进入“防范通胀过度上升的新阶段”之后,市场对于后续是否会在10月或年内继续推进加息进程充满了高度的期待与审视。对于采用****金交易或杠杆工具的投资者而言,行长每一次对未来加息节奏和终端利率的暗示,都可能在短时间内引发日元交叉盘及全球主要资产的剧烈波动。 一 、 9 月加息“新阶段”后的政策锚点在哪里? 回顾上个月的日本央行货币政策会议,上田一夫明确表示,随着基础通胀逐步向2%的目标靠
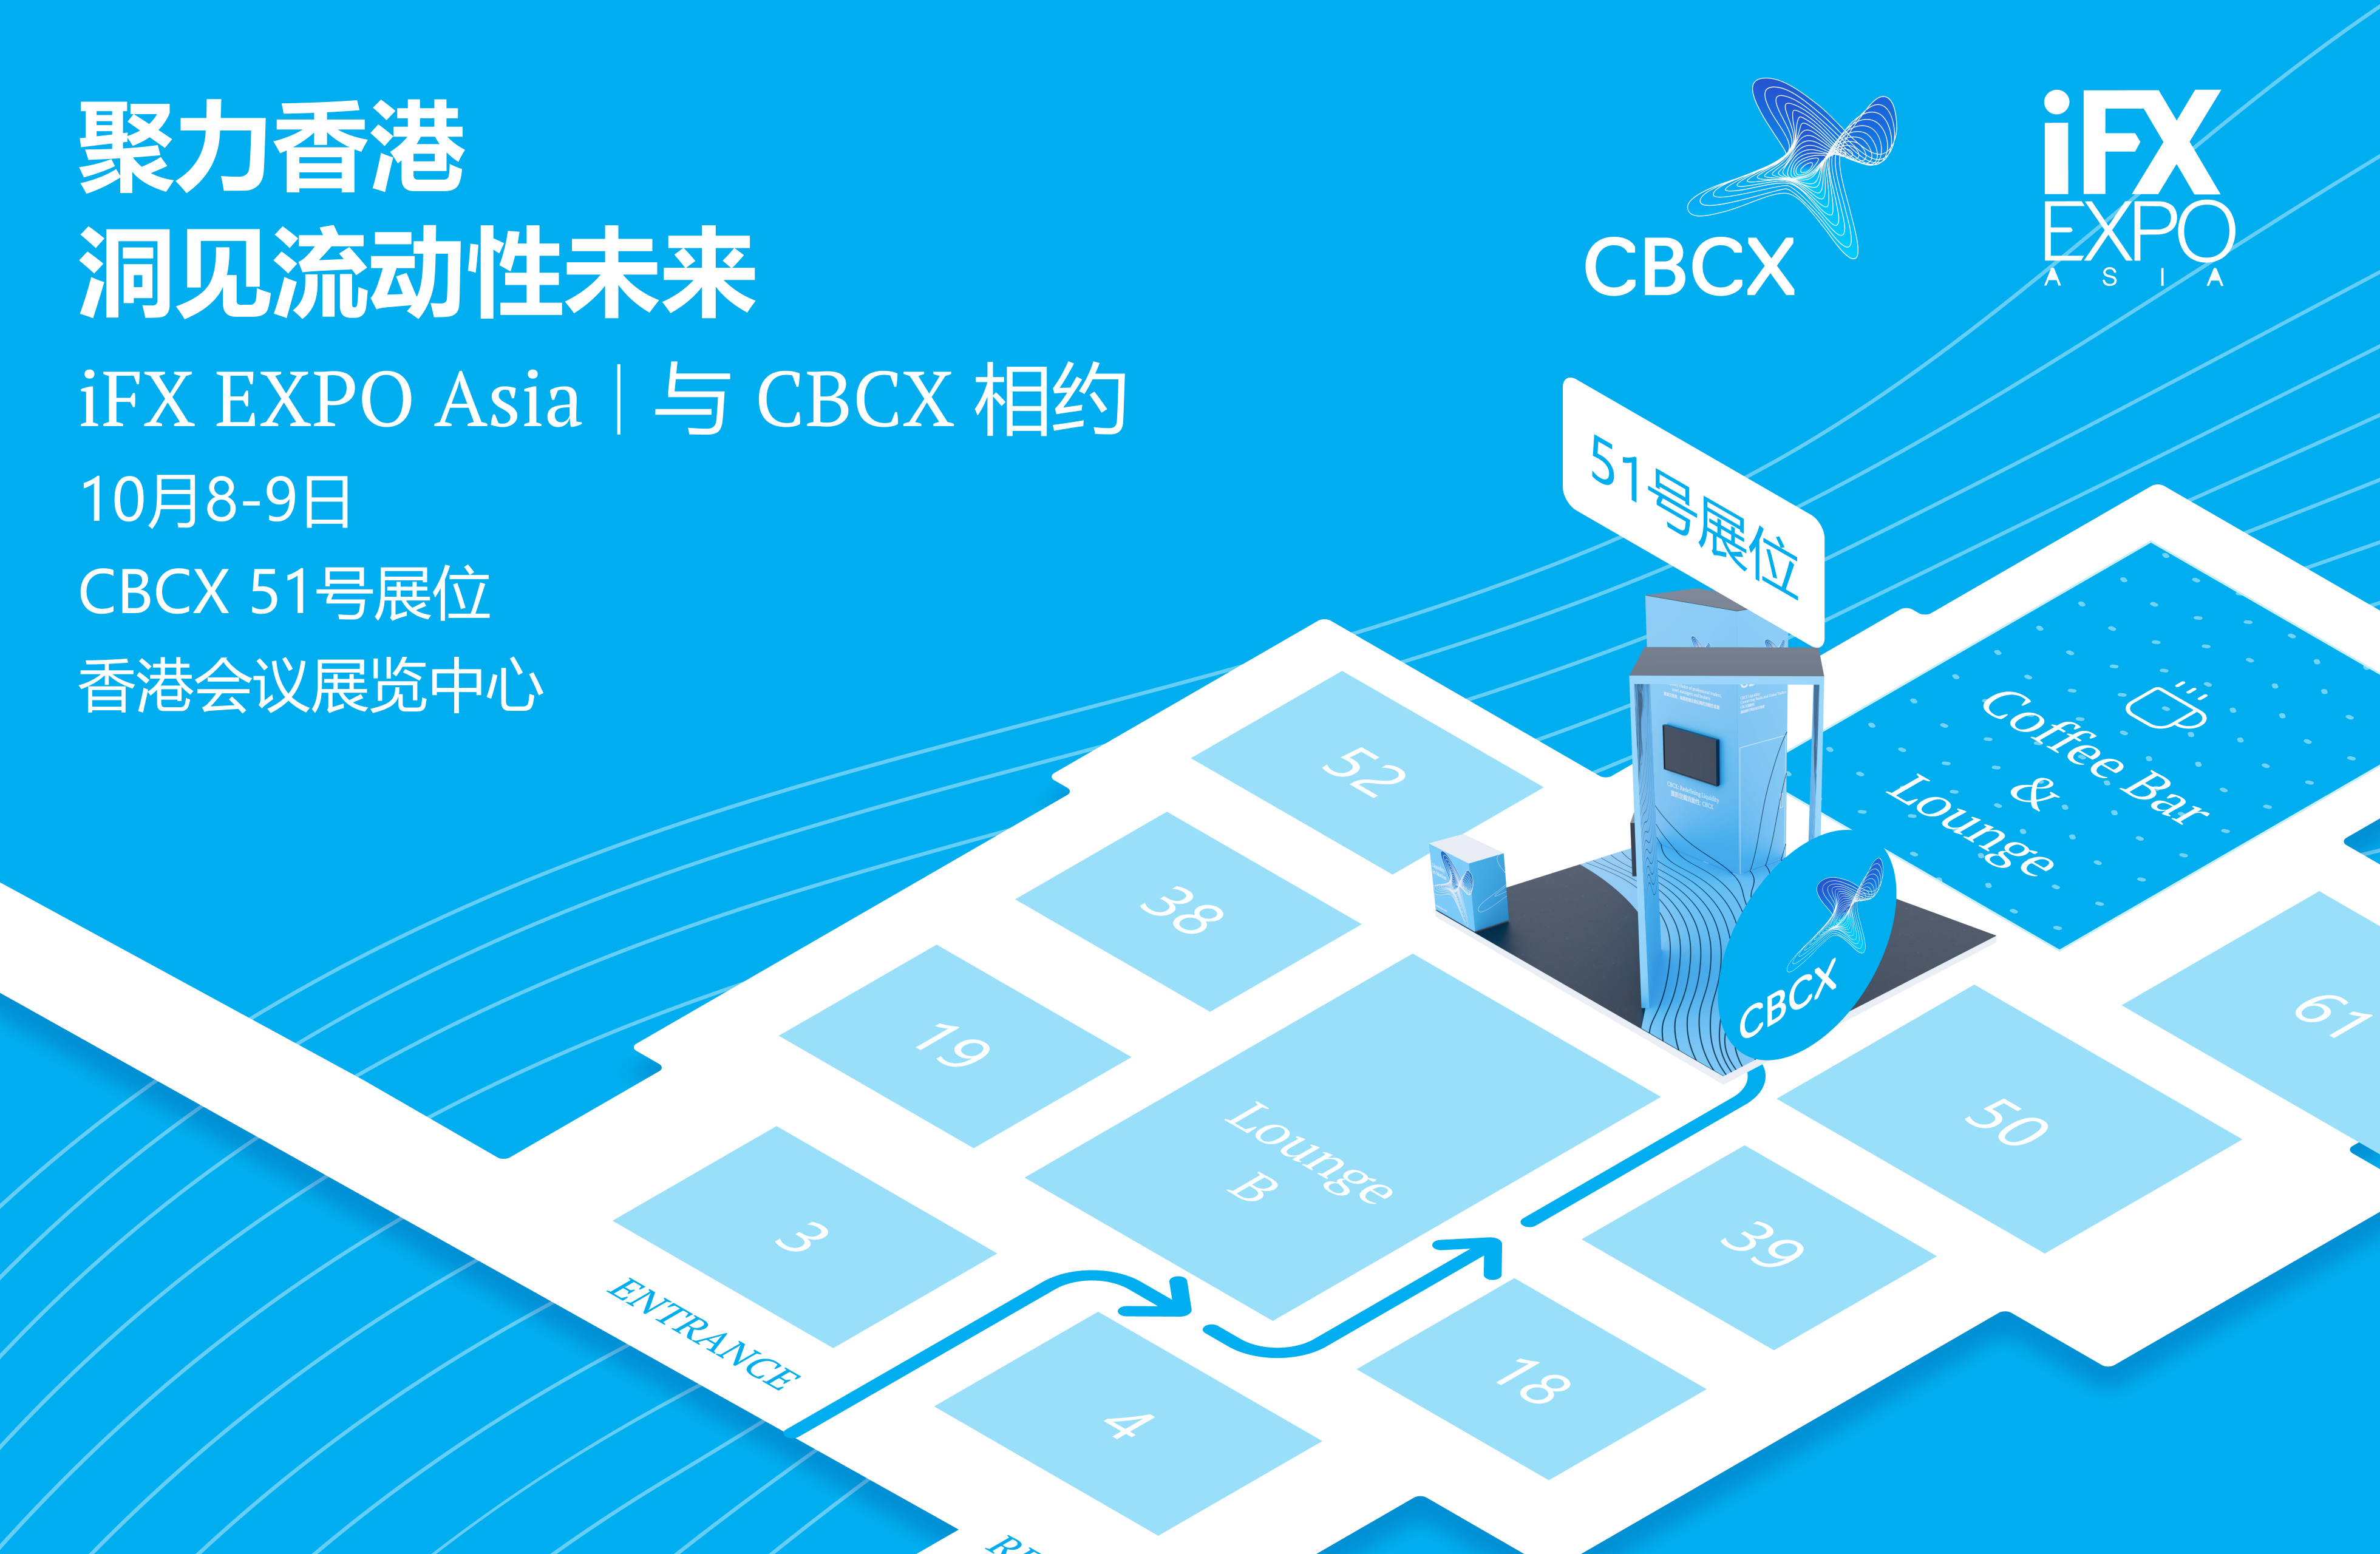
iFX EXPO Asia 2026 将 于10月8日至9日在香港会议展览中心(HKCEC)举行。据主办方公开信息,本届展会预计将吸引来自130多个国家和地区的金融行业人士参与,并邀请120余位行业嘉宾及演讲者,覆盖流动性服务、金融科技、经纪业务、资产管理及数字资产等多个领域,为跨区域合作与行业交流提供平台。 深耕亚太、服务全球的流动性服务商 CBCX 将亮相本届展会,展位设于展厅中央核心区域的51号。展会期间,CBCX 计划集中展示其面向全球市场的流动性服务能力,并与合作伙伴及行业人士开展现场交流。此外,CBCX 团队还将参与两场大会圆桌讨论,就市场趋势与行业议题分享观点。 两场 圆桌对话
10 月 2 日,随着全球年终备货季( Holiday Season )全面开启,国际货运与物流监测机构的最新数据显示,四季度跨境干线运力预订迎来了首波高峰。然而,受欧美部分地区海关清关政策收紧、去包税审查加强以及油价波动的叠加影响,跨境电商传统的 “ 直邮小包( Direct Mail ) ” 正面临单件履约成本上升的硬约束,与大宗海运 / 前置海外仓形成剧烈的成本博弈。 在 CBCX 观察看来, 本轮 Q4 备货潮标志着跨境物流从 “ 拼时效、拼补贴 ” 向 “ 拼骨干网混载与海外仓前置率 ” 的深水区演进 。 合规审查加码逼退 “ 极速直邮 ” 根据 10 月 2 日的跨境
10 月 2 日,随着十一黄金周假期进入出行与消费的高峰期,根据商务部与交通运输部门公布的黄金周前两日微观监测数据,全国跨区域人员流动量保持高位运行,实体零售与服务消费展现出强烈的 “ 体验驱动 ” 特征。与过去偏向大件可选商品采购不同,今年四季度的消费开局呈现出极其鲜明的微观迁移:资金正加速流向文旅、餐饮、本地生活等服务型消费,而实体零售端则全线打响了 “ 极致性价比 ” 的溢价挤压战。 在 CBCX 观察看来,这一转向并不意味着消费动能的收缩,而是消费心理从 “ 为品牌溢价买单 ” 向 “ 为实际体验与理性效用买单 ” 的深度重构。 服务型消费对实体过道的 “ 挤压效应 ”
2026 年 9 月下旬,全球主要经济体的采购经理人指数( PMI )呈现出一种值得警惕的分化格局。标普全球 9 月 PMI 初值显示,美国综合 PMI 升至 58.4 的五年高位,需求过热叠加供应链瓶颈加剧,投入成本创近四年最大涨幅;欧元区综合 PMI 创三年半新高,能源冲击推升通胀压力;英国服务业 PMI 则降至三个月低点。 与此同时,中国 9 月制造业 PMI 升至 50.1% ,重返扩张区间,装备制造业、高技术制造业和消费品行业 PMI 分别为 51.0% 、 52.5% 和 50.7% ,均高于临界点。 在 CBCX 观察看来,这一组数据揭示了一个被总量叙事所掩盖的结构性事
随着 2026 年三季度划下句号,全球重工业与能源转型正在经历一场深刻的逻辑重塑。从钢铁、水泥到化工,高碳基制造业的脱碳进程已正式跨越了 “ 概念宣导 ” 与 “ 试点示范 ” 的早期阶段,全面进入以成本承压、技术落地和供应链挤压为特征的 “ 破局深水区 ” 。 结合 2026 年三季度的最新行业监测与跨国资本流动特征, CBCX 观察认为,当前的重工业转型呈现出 “ 产能过剩摩擦 ” 、 “ 绿色溢价再定价 ” 与 “ 能源安全挤压 ” 三重交织的复杂格局。 一、 绿钢与重工业脱碳:从扩张幻觉回归成本底线 在过去数年中,以氢冶金( DRI-EAF )和绿氢炼化为代表的重工业脱碳路径