
美联储发布的最新一期《褐皮书》( Beige Book )报告显示,全美整体经济活动以温和速度扩张, 10 个辖区报告了轻微至中度的增长。然而,在中性表象之下,美国宏观经济正呈现出极为鲜明的 “K 型 ” 结构化分化:一方面,中低收入人群受高利率与累计通胀影响,消费行为表现出极高的价格敏感度,零售与住房传统需求持续放缓;另一方面,人工智能( AI )基础设施与数据中心建设的强劲需求,成为了驱动制造业与非住宅建设的核心引擎。在本期报告中, “ 数据中心 ” 与 “ 人工智能 ” 被提及的频次分别达到 25 次和 19 次,反映出实体资本开支( CapEx )的结构性重心转移。 结合 CBC
近期,全球固定收益市场迎来了极为罕见的跨区域同步震荡。美国、日本、德国及澳大利亚等主要经济体的主权债收益率几乎同步攀升至多年乃至数十年高位。彭博全球主权债收益率指标(Bloomberg Global Aggregate Sovereign Yield)连涨四日 至 3.72% 附近,创 下 2008 年金融危机以来的最高水平。 CBCX 分析表明 ,本轮债市抛售已脱离了早期单纯由“美债溢出效应”主导的单向传导特征,展现出多国本土结构性因素深度交织的宏观共振形态。 从定价机制来看,主要经济体长期国债收益率的联动上行,标志着全球资本市场正对过去长期存在的低利率与低风险溢价环境进行系统性重估。
近期中东局势的演变再次成为全球大类资产关注的焦点。受霍尔木兹海峡能源运输隐忧影响,国际原油价格出现阶段性跳涨,布伦特原油与 WTI 原油基准合约日内波幅显著扩宽。 CBCX 监测数据表明 ,在能源大宗商品价格波动的带动下,外汇、债券及衍生品市场均出现了资金加速换手与跨资产对冲迹象,全球资金正重新评估地缘政治风险对中长期货币政策路径的传导效率。 从链条传导来看,地缘局势的升级并非单纯作用于原油本身,而是通过 “能源成本—二次通胀预期—主权债收益率”这一机制,对全球央行政策利率框架带来外部冲击。 能源供给溢价与通胀预期的跨市场联动 霍尔木兹海峡作为全球关键的石油运输咽喉,其航运安全风
杰克逊霍尔会议释放出货币政策维持偏紧的信号后,全球固定收益衍生品市场出现了相应的微观结构调整。CBCX研究发现 ,美债 2 年期与 10 年期收益率利差呈现出“熊市陡峭化(Bear Steepening)”特征 —— 短端收益率受到美联储 9 月加息概率升温的支撑,2 年期美债收益率在会议后上行约 12 个基点;长端收益率受国债发债供给的影响同步攀升,二者共同推动跨市场套利交易的融资成本处于阶段性高位。 这种收益率曲线形态的变化,除了改变固定收益品种本身的估值外,也加剧了跨市场资产的价格波动,促使机构投资者重新评估高杠杆套利策略的维持成本与流动性风险。 融资成本变化与对冲头寸调整
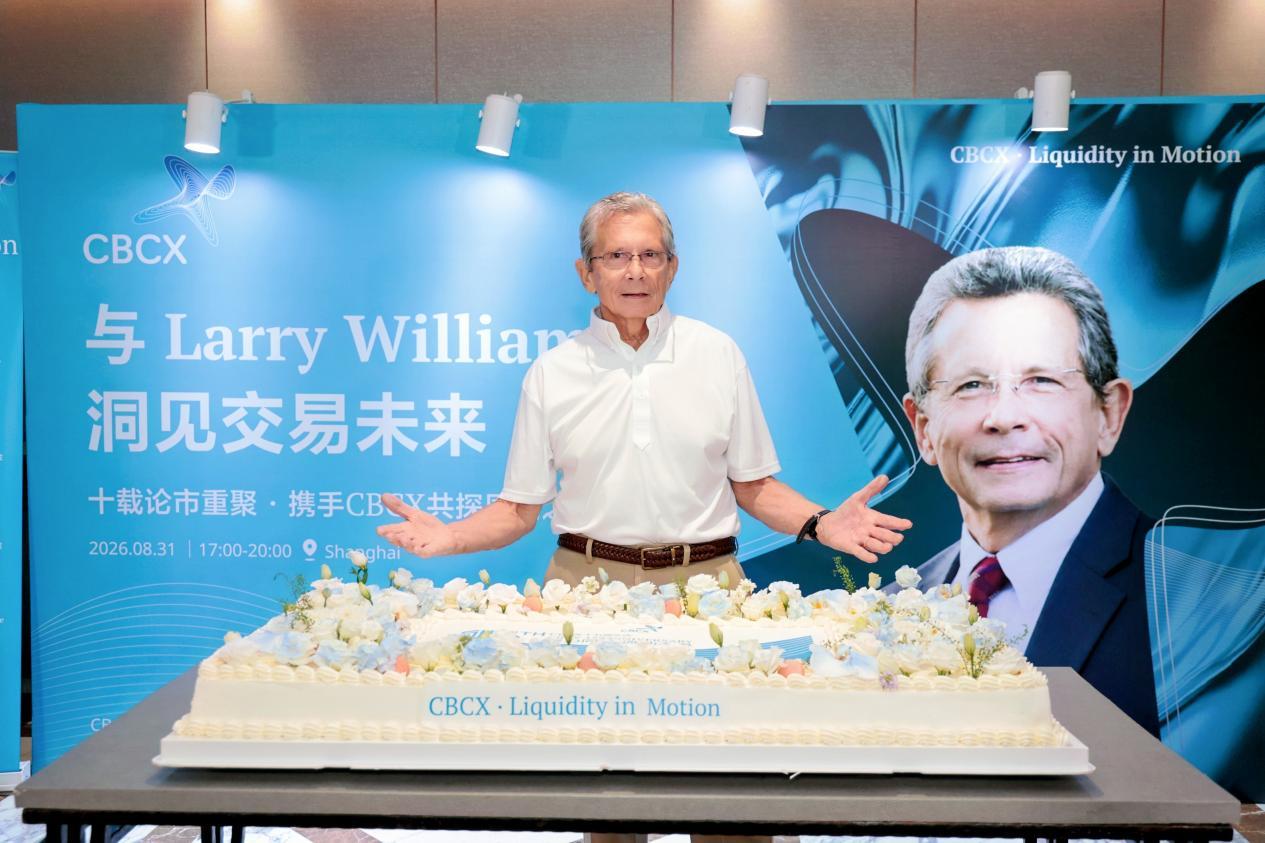
2026 年全球宏观周期进入深度分化阶段,各国货币政策节奏持续错位,跨境资本流向、大类资产定价逻辑迎来持续重构,行业从业者对于系统化、长线视角的专业交流需求持续走高。近日,一场围绕全球流动性与市场周期的深度闭门交流活动顺利举办, 行业 多家权威媒体到场参与见证,成为年内跨境交易领域极具参考价值的专业对话现场。 本次深度交流活动由 CBCX 与 Larry Williams 威廉姆斯联合打造。作为全球金融交易领域殿堂级传奇人物, Larry Williams 拥有超 60 年一线市场实战研究经验,是威廉指标创始人、世界交易锦标赛纪录保持者,深耕宏观周期推演、资本波动规律研究数十年,构筑了成熟且

在中美及全球主要央行政策周期持续分化的背景下,全球大类资产定价逻辑正在发生深刻切换。依托跨市场流动性监测与宏观周期研究体系,CBCX 持续跟踪全球信用周期、美债供需结构与贵金属资金流向变化。从最新市场信号来看,国际黄金的传统定价框架已出现明显迁移 。 长期以来,黄金价格主要由美国实际利率(Real Yields)与美元指数两大核心维度驱动。但结合 2026 年 8 月杰克逊霍尔全球央行年会的政策基调,以及美国财政持续扩表发债的中长期趋势, CBCX 宏观团队研判:黄金正在完成一轮属性重构 —— 从过去 “ 跟随利率波动的短期对冲品种 ”, 逐步切换为 “ 对冲全球信用稀释的长期战略资产 ”
7月末美日联合干预一度给日元带来短暂反弹。USD/JPY 在两个交易日内从 164 关口快速回落至 155 附近,近 900 点的波幅创下近年来少见的单周记录。然而, CBCX 跨资产资金流追踪显示 ,本轮情绪驱动的反弹仅维持了约三个交易日 ——截至 8 月 18 日,汇价已重新爬升至 159 附近,此前干预带来的涨幅已被抹平过半。市场走势清楚地表明:单纯靠抛售美元干预,虽然能短暂逼退激进空头,却根本无法扭转利差驱动下的抛售大势。 套息交易并未瓦解,反成机构建仓窗口 CBCX 交易台在监测现货订单与衍生品头寸时观察到一个关键现象 :套利资金非但没有被吓退,反而把汇率干预带来的日元反弹当成了新