

昨日全球市场在美伊和谈传闻与财报季之间反复。有报道称卡塔尔与巴基斯坦斡旋的妥协方案获美方认可,虽随后遭外交人士否认,但仍令油价自盘中高位回落,美债收益率与美元同步走低。美股方面,艾可飞、孩之宝及3M等财报亮眼,道指大涨1.02%,标普500指数涨0.29%,纳指则因AI股表现反复微跌0.02%。美债10年期收益率下行约2个基点至5.12%附近,美元指数下跌0.27%,英镑受强劲就业数据提振领涨。欧股方面,法国抗议活动升温叠加AI投资疑虑,斯托克600指数微跌0.14%。亚洲方面,A股题材活跃,沪指涨0.12%;港股节后复市承压,恒指跌1.32%。大宗商品方面,WTI与布伦特原油结算价分别下跌0.73%和0.69%,现货黄金跌约0.4%。
昨日发生了什么?
美元:
美元指数昨日下跌0.27%,兑主要货币全线走弱,其中兑英镑跌幅最大,兑日元跌幅最小。
美元走弱主要受美伊妥协方案获美方认可的报道推动,美元指数盘中一度跌至10月1日以来低位,随后有外交人士否认协议接近达成,美元跌幅有所收窄。
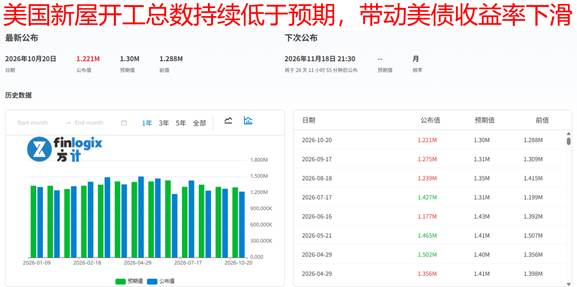
此外,美国9月新屋开工环比下降5.2%,远逊于预期,美债收益率回落,亦对美元构成压力。联储官员目前处于会前静默期。非美货币方面,欧元兑美元涨0.22%,美元兑日元跌0.20%;英镑受英国就业数据强于预期提振,大涨0.59%。据CME FedWatch,市场认为联储10月按兵不动的概率约82.8%,加息25个基点的概率约17.2%。市场等待周四公布的美国初请失业金人数。
澳元:
澳元兑美元昨日上涨约0.3%,重新站上0.70关口。
昨日亚洲时段,中国人民银行维持1年期与5年期LPR不变,澳元在连涨两日后小幅回落,悉尼收盘基本持平。
澳洲方面,ANZ-罗伊摩根消费者信心指数下降0.3点至67.7,每周通胀预期小幅升至6.2%。
欧美时段,美伊妥协方案的报道打压美元,叠加美债收益率回落,澳元升破0.70关口,并在美元触及日内低点时录得日内高点,随后涨幅略为收窄。
RBA助理行长Kent于19日表示中性利率正在上升。据ASX利率期货,市场认为RBA在11月3日会议上加息的概率约21%,维持4.60%利率不变的概率约79%。市场等待10月28日公布的澳洲三季度CPI。
中国与香港股市:
A股昨日走势分化,沪指收涨0.12%,深证成指跌0.14%,创业板指跌0.26%,科创综指涨超2%。沪深两市成交额约1.46万亿元,较前一交易日放量约186亿元。
板块方面,机器人概念领涨,受工信部称今年人形机器人产量预计超10万台提振;端侧AI、PCB及创新药板块亦表现活跃。贵金属、保险、煤炭及券商板块则走弱。
港股昨日在重阳节假期后复市,恒生指数跌1.32%,国企指数跌1.21%,恒生科技指数跌1.52%,成交额约1905亿港元。
个股方面,翰森制药与罗氏达成ADC合作,大涨8.32%。另一方面,联想集团重挫9.98%;宁德时代遭摩根大通下调评级,跌6.58%;英国拟开征银行新税的消息拖累渣打跌4.29%、汇丰跌3.34%。
美国股市与债市:
美股三大指数昨日涨跌不一,道指上涨1.02%,创一个月新高,标普500指数涨0.29%,纳指微跌0.02%,费城半导体指数跌0.29%。
财报方面,艾可飞三季度盈利超预期,飙升11.3%;孩之宝涨11.2%;3M上调全年盈利指引,涨5.8%;通用汽车则因全年指引中值不及预期,重挫6.8%。
另一方面,AI相关股表现反复,医疗保健板块创历史新高,Moderna涨6.7%,默沙东涨3.3%。科技巨头普遍走弱,Meta跌1.6%,连跌五日,苹果跌1.0%。盘后,奈飞因营收指引逊于预期跌约5%。
债市方面,2年期美债收益率基本持平,10年期收益率下行约2个基点至5.12%附近,30年期收益率下行约4至5个基点至5.43%附近。
欧洲股市:
欧股昨日收跌,但较盘中低位明显回升。斯托克600指数跌0.14%,欧元区斯托克50指数跌0.38%,德国DAX指数跌0.06%,法国CAC 40指数跌0.38%,英国富时100指数跌0.29%,西班牙IBEX 35指数逆势上涨0.28%。
法国多地爆发生活成本抗议并实施宵禁,令法股持续承压;德国ZEW经济景气预期指数亦低于预期。
随后美伊和谈报道令油价回落,股指收复部分跌幅。
板块方面,工业股领跌,AI投资持续性疑虑拖累相关个股,瑞士工程集团ABB虽订单创纪录仍跌5%,西门子跌2.2%;施耐德电气因配股融资跌3.3%。另一方面,公用事业股走强,意昂集团涨2.9%;法国云端运算OVHcloud自由现金流首度转正,飙升18%。
黄金:
现货黄金昨日下跌约0.4%,盘中走势先抑后扬再回落。欧洲时段金价一度下探至4100美元关口上方的日内低点,随后在美国公布疲弱的房地产数据、以及美伊妥协方案报道令美元和美债收益率走低后反弹,触及日内高点,但未能守住4150美元一线,尾盘回吐全部涨幅。
金价承压主要受高油价推升通胀担忧拖累,布伦特原油盘中触及五个月高位,美债10年期收益率仍维持在5.1%附近,加上市场预期联储12月前加息的累计概率约93.6%,持续压制无息资产黄金的吸引力。
另一方面,和谈预期升温也削弱了避险需求。不过,美国9月新屋开工下降5.2%,加上美元小幅走弱,为金价提供一定支撑。白银则逆势上涨约1.3%。
原油:
国际油价昨日回落,WTI近月12月合约结算价下跌0.73%,布伦特近月期货结算价下跌0.69%。两油盘中一度走高,布伦特触及五个月高位,随后掉头回落。
压制油价方面,有报道指卡塔尔与巴基斯坦在美方认可下向伊朗提出妥协方案,市场对中东供应风险的担忧有所降温;此外,随着美国暂停相关制裁,俄罗斯柴油货物重返传统市场。
支撑方面,胡塞武装声称袭击沙特能源设施,过去两周至少18艘船只遭袭,霍尔木兹海峡亦有油轮被击中,供应风险仍在。
美国官员否认协议接近达成,伊朗总统亦表示谈判前须先解除制裁,油价跌幅收窄。另外,美国石油协会(API)盘后数据显示上周原油库存减少490万桶,降幅大于预期。
今日重要事件(澳洲东部时间):
17:00英国9月CPI*
隔天00:00 英国央行行长贝利讲话
隔天01:30 美国EIA原油库存
隔天约07:00 Meta三季度财报*
隔天约07:00特斯拉三季度财报*
*代表更具影响力的先行指标,值得日内交易者重点关注。
今日关注行情:
今日市场焦点主要集中在英国9月CPI、Meta与特斯拉三季度财报以及美国EIA原油库存数据上。
首先,英国将公布9月CPI,市场预期年率由前值3.1%升至3.4%,月率预期0.3%(前值0.5%),核心CPI年率预期约2.7%至2.8%(前值2.6%)。目前市场对英国央行11月加息25个基点的定价已接近完全消化,若通胀明显超预期,将进一步巩固加息预期;行长贝利将在数据公布数小时后发表讲话,其措辞同样值得关注。
其次,Meta与特斯拉将于美股盘后公布三季度业绩。Meta市场预期每股盈利6.67美元(去年同期7.25美元),公司此前给出的三季度营收指引为610亿至640亿美元,其资本开支计划是检验AI投资热度的风向标;特斯拉预期每股盈利0.21美元(去年同期0.37美元),市场亦关注其Optimus机器人进展。在Meta已连跌五日、AI股表现反复的背景下,两份财报将左右科技股情绪。
此外,美国EIA将公布上周原油库存,前值减少856万桶;昨日盘后API数据显示原油库存减少490万桶,降幅大于预期。在美伊和谈消息反复的背景下,库存数据将影响油价短线方向。
基于上述事件,对各主要市场走势的推理预测如下:
股市方面:若Meta与特斯拉财报及指引超预期,有望缓解市场对AI投资回报的担忧,带动纳指及科技股反弹;反之,若资本开支指引令市场失望或盈利不及预期,科技股或延续弱势,资金可能继续流向医疗保健等防御板块。
汇市方面:若英国CPI高于预期,英镑有望延续昨日涨势,将确认站稳1.3300支撑位,美元指数或进一步承压;反之,若通胀低于预期,英镑或回吐涨幅。若美伊和谈出现实质进展,美元或延续回落,澳元有望守稳0.70关口;若和谈消息被进一步否认,避险情绪回升或令美元反弹。
大宗商品(黄金与原油)方面:若EIA库存降幅延续API所示的大于预期,叠加中东袭击事件持续,油价或重拾升势;反之,若美伊妥协方案获得确认,油价可能进一步回落。黄金方面,若油价回落带动通胀预期和美债收益率下行,金价有望重返4150美元上方;反之,若收益率维持高位、加息预期升温,金价或再度测试4100美元关口支撑。
纳斯达克100(NAS100)
日内交易策略:回调至29570~29620附近企稳,考虑做多
阻力参考:29880、30070
支撑参考:29400、29150
技术面:纳指100自10月6日约31350高位回落,高点逐级下移,10月16日一度下探至29150附近后止跌,近几日在29200至29800区间整理,低点不再创新低。小时线上,独家指标<多空带状均线>自10月7日以来首次由空翻多,显示短线动能正在转强。目前价格位于29690附近,刚自29815一线回落,不宜追高。因此规划回调至29570~29620附近企稳,考虑做多。
黄金兑美元(XAUUSD)
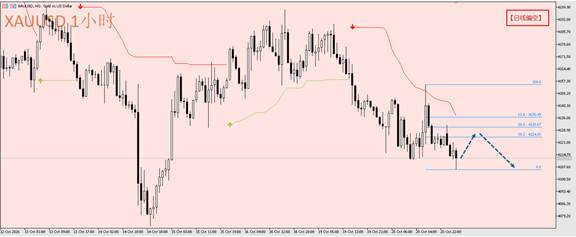
日内交易策略:反弹至4124.5~4130.5区间出现转折向下,考虑做空。
阻力参考:4165
支撑参考:4105、4100
技术面:日线偏空格局下,ACY独家指标<布林通道突破>自19日出现红色向下箭头、发出空头信号后,金价持续走弱,也如昨日规划,当前空头追踪线逐步下移至4137附近,价格始终运行于追踪线下方,小时线维持偏空。昨日金价自4155附近回落至4110一线,目前在4115附近整理。以该波段高低点计算,38.2%与50%回撤位分别位于4124.85与4130.67,61.8%回撤位4136.49则与空头追踪线重叠,构成较强阻力。因此规划等待反弹至4124.5至4130.5区间出现转折向下时考虑做空。
西得克萨斯原油(USWTI)
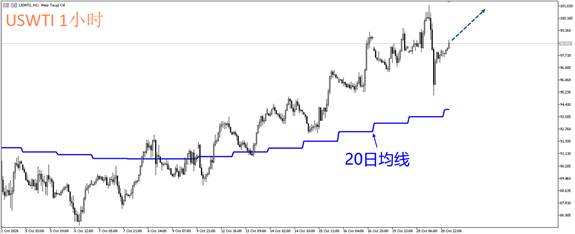
日内交易策略:现价~98.13附近,考虑做多。
阻力参考:100、101
支撑参考:96.4、94.8
技术面:原油自10月初高点与低点持续抬高,ACY独家指标<跨时框均线>于小时图中显示20日均线同步上移至约94.1美元,中短期上升格局完整。昨日受美伊和谈报道冲击,价格自101美元附近急跌至95.25美元一线,但随即留下明显下影线并迅速收复97美元,低点仍远在20日均线之上,显示急跌属消息面引发的情绪性回调,尚未破坏上涨结构。因此规划现价~98.13附近,考虑做多。
本文内容由第三方提供。ACY证券对文中内容的准确性和完整性,不做任何声明或****;由第三方的建议,预测或其他信息导致了投资损失,ACY证券不承担任何责任。本文内容不构成任何投资建议,与个人投资目标,财务状况或需求无关。如有任何疑问,请您咨询 独立专业的财务或税务的意见 。