

日本财务省周二举行的 20 年期国债标售吸引创纪录的强劲需求,标售结果公布后,20 年期日债殖利率一度大跌 6 个基点至 3.710%,30 年期殖利率下滑约 5 个基点。本次投标倍数高达 5.84 倍,远高于前次的 4.01 倍及过去 12 个月平均的 3.73 倍。此前受中东局势、油价上扬及总理高市早苗财政政策疑虑影响,超长期日债殖利率曾攀至数十年高点,如今高殖利率正显著吸引国内外资金回流。根据日本证券业协会统计,今年上半财政年度(4 月至 9 月),主要国内投资人买超日本国债金额达 18.755 兆日元,创下 2009 年度以来同期新高。其中,代表公的年金基金的信托银行占近一半,商业银行约占三分之一。三菱日联摩根士丹利证券资深债券策略师鹤田启介表示,信托银行买盘主因上半财年股市走高与日元走贬,触发了「由股转债」的资产配置再平衡。至于银行卖超外债并买进日债,鹤田认为主因高油价推升美欧债殖利率,银行为避开外债冲击而抛售,对日债则属消极配置以维持利差收入。道富投资管理东京资深固定收益策略师Masahiko Loo指出,高殖利率让「日债重新具备投资价值」,市场心态已从「不接掉下来的刀子」转变为「领息等待」。富国生命保险表示,由于殖利率升幅超乎预期,正研拟将资金从外债转回日债。法巴资产管理资深债券策略师木村龙太郎认为,标售结果反映国内需求复苏。本次有超过 83% 投标来自未公开买家,显示大型银行与****年金投资基金(GPIF)积极参与;不过他也提醒,若股市下跌限制年金再平衡,或银行趁机获利了结,殖利率大幅下行空间有限。
高薪族受制奢华生活,成本排挤退休储蓄
相对地,年收入超过 30 万美元的高所得者,则面临着更复杂的财务生活、更高的生活品质期待、金额庞大的固定开销,以及「理想中的退休生活」与「现实已累积的资产」之间的落差。高盛资产管理资深退休策略师 Chris Ceder 表示,生活开销随收入提高而膨胀,也可能是原因之一。这种「U型现象」几乎无所不在。调查指出,按收入区分,财务焦虑影响工作专注度、信用卡卡债压力、以及被迫延后财务目标的比例,均呈现 U 型分布。令人意外的是,收入最高族群中,竟有高达 45% 的人在保有工作的同时,仍坦言不得不延后退休计画,此比例居所有收入层级之冠。当被问及储蓄退休金的最大阻碍时,整体受访者中有 31% 归咎于住房成本,31% 认为是日常生活开销,27% 则指向债务负担。报告指出,这些开销每月按时报到且无法延后,永远被优先支付,导致退休准备往往被排在最后。其中,高所得者最关心住房、家庭照顾与医疗费用,低所得者则以债务管理为首要痛点。高薪族兼差盛行积极布局退休资产,更有趣的是,高所得者兼职或从事副业的比例竟然最高,这与大众对低收入者才需要兼差的刻板印象正好相反。人力资源平台 ZipRecruiter 今年早期的调查显示,年薪超过 15 万美元的受访者中,高达 45% 拥有副业或额外收入来源,反观年薪 2.5 万至 5 万美元者仅占 31%。Ceder表示,高收入者积极兼差,可能反映他们清楚自己的长期财务目标,并希望提早做好准备。他们其实对最终达成退休目标颇具信心,而这些兼职所得,很大一部分正是用来充实他们的退休基金。
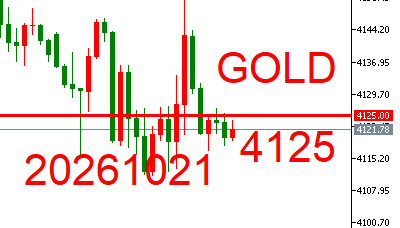
GOLD黄金技术分析
上方压力:4125美元/盎司
下方支撑:4125美元/盎司
操作建议
现在结构上来说4125成为主要关键价位,结构还是以空为主,这一跌很可能往4050那去。
【以上内容仅代表个人观点,不代表本平台立场,仅供参考,并不构成任何投资建议,坚定自己的思路,做好相应风险控制。】
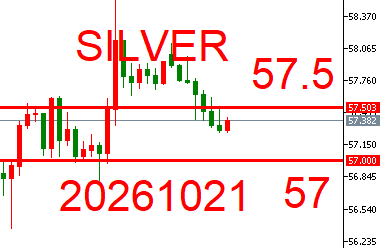
Silver白银技术分析
上方压力:57.5美元/盎司
下方支撑:57美元/盎司
操作建议
现在CPI释出后,白银同黄金走了一个逢低买进的走势。
【以上内容仅代表个人观点,不代表本平台立场,仅供参考,并不构成任何投资建议,坚定自己的思路,做好相应风险控制。】