

人口老龄化、国防需求增加、代价高昂的绿色能源转型,以及不断膨胀的福利和债务利息账单,都在大幅推高欧洲国家****支出,其中法国英国首当其冲。在经济增长乏力的情况下,国债利率逐年攀升。英国的借贷成本高于七国集团(G7)中的任何其他国家,最近触及2008年金融危机以来最高水平。英国高净值群体正逐渐但持续地迁往迪拜等税收友好地区,这表明****继续提高税负的空间是有限的,而英国税负已处于第二次世界大战以来最高水平。
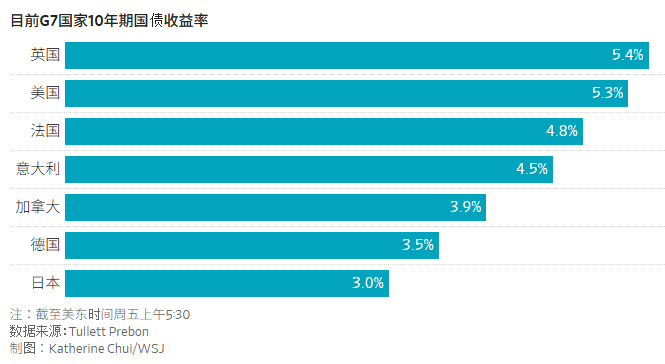
10年期英国国债收益率已从年初的4.5%升至5.5%,使英国财政开支额外增加数十亿英镑。英国的借贷成本高于花钱大手大脚的法国,也高于希腊这类历史上的财政困难户。在法国,削减福利支出的尝试促使国民议会罢免了此前两位总理。西班牙废除了此前为削减退休金体系而进行的改革。德国通过了对失业和医疗福利的一些温和调整后,愤怒的选民惩罚了执政的中右翼政党。
欧洲稳定机制称,欧元区10年期****债券收益率在2026年9月平均接近4%,为十多年来高位;近两年平均上升约100个基点。其分析认为,近期主要推力是全球利率重估和市场对主要经济体利率维持高位的预期,地缘能源冲击也在其中。****发债增加、央行减少持债,则可能加大长债供给压力。整体而言,欧元区国家之间的利差仍未达到过往危机水平,但较脆弱国家的风险溢价有所扩大。另一个值得注意的现象是,2025年欧元区无风险利率曲线的长端升幅大于短端,且通胀预期大体稳定,说明实际利率变化也是重要因素。
欧元区****债平均剩余期限接近9年,因此较高市场利率会随着债务到期再融资而逐渐传导。高债务、较大的近期融资需求和较弱增长前景,会令一些国家更容易受到冲击。OECD数据显示,成员国60至64岁人口的平均就业率为55.9%,而就业率在60岁后往往下降得更明显。若缺少职业培训、健康工作环境、弹性安排和雇主留用高龄员工的意愿,提高退休年龄可能只是延长部分人的就业困难,而非有效补足劳动力。
欧洲当前的财政难题,不只是福利承诺是否过多,而是人口老化压低潜在增长的同时,养老金和医疗需求持续增加,国防与能源转型又争取有限的预算空间,而较高利率正逐步抬升再融资成本。债市反映的不仅是财政风险,也包括全球利率环境、债券供需以及各国能否提出可信的财政和增长方案。
现货黄金
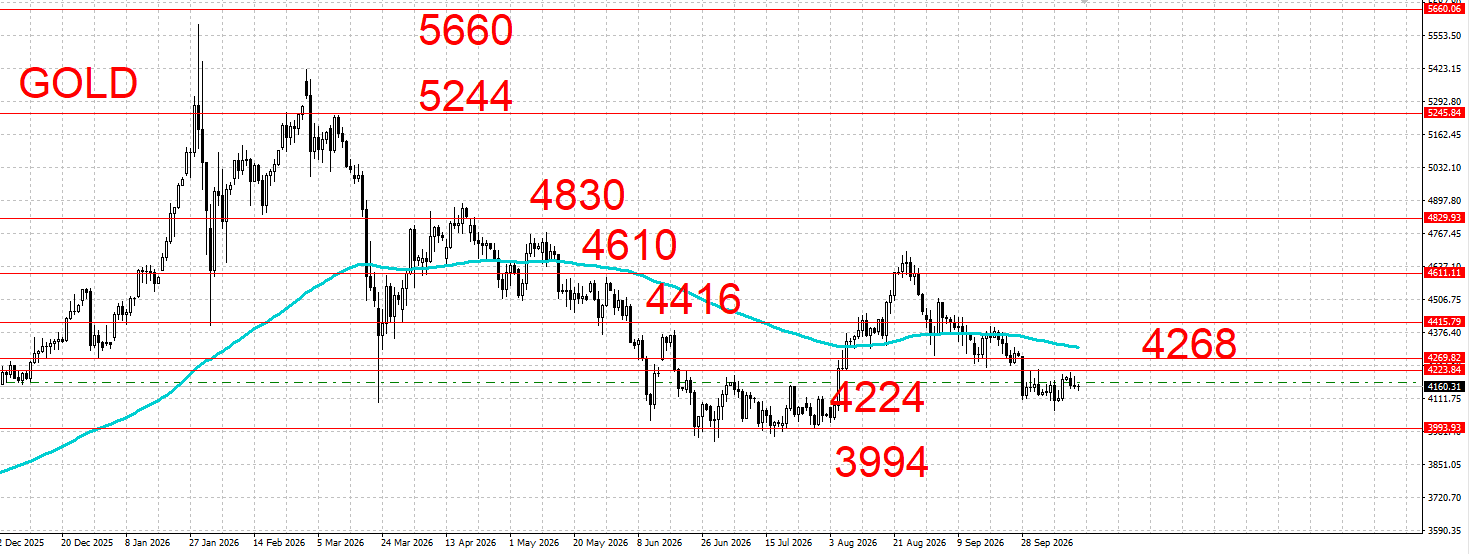
上方压力:4224 / 4268 / 4310
下方支撑:4110
操作建议
当前黄金延续震荡态势,整体并未无显著趋势,就日内操作方面,由于晚间将有CPI数据发布,当前若未持仓建议空手观望等待行情走出方向。
现货白银
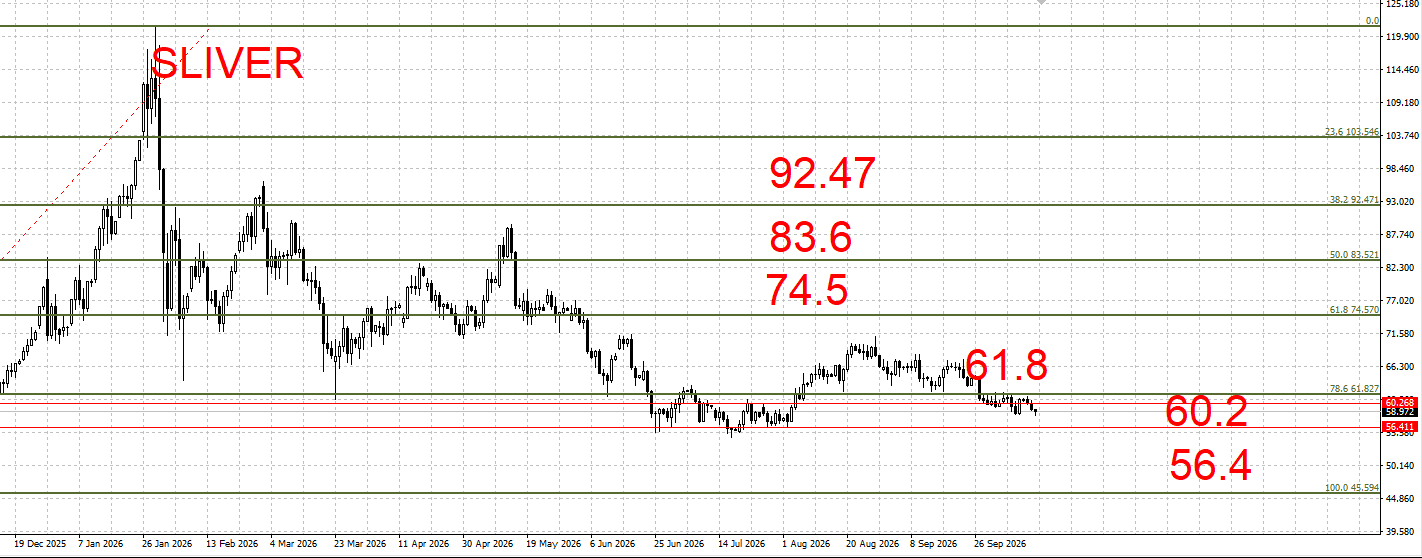
上方压力:60.2 / 61.8 / 65.5 / 74.5
下方支撑:56.4美元/盎司
操作建议
近期白银延续修正态势,就日内操作方面,短线阻力关注61.8,若未能顺利突破留意回落风险,下方支撑56.4。
【以上内容仅供参考,并不构成任何投资建议,坚定自己的思路,做好相应风险控制。】