

昨日全球金融市场风险偏好出现分化。胡塞武装袭击沙特利雅得机场、霍尔木兹海峡附近油轮再遭袭击,布伦特原油收涨1.8%至每桶106.65美元,创9月15日以来最高收盘;美元指数走强至102.56附近,欧元兑美元刷新年内低点。美股方面,道指上涨0.38%,标普500微跌0.06%,纳斯达克综合指数下跌0.44%,中国存储芯片厂商长鑫存储的技术进展引发存储芯片股抛售,费城半导体指数重挫2.67%;美国国债市场因哥伦布日休市。欧股在银行板块带动下连续第二个交易日收高,港股恒指收涨0.25%,A股创业板指大跌2.61%。大宗商品方面,美元走强压制贵金属,现货黄金收跌约0.54%报4171.5美元。
昨日发生了什么?
美元:
美元指数显著走强,全天上涨约0.33%,收于102.56附近;美元兑全部七个主要货币上涨,其中兑瑞郎涨幅最大,约0.62%。
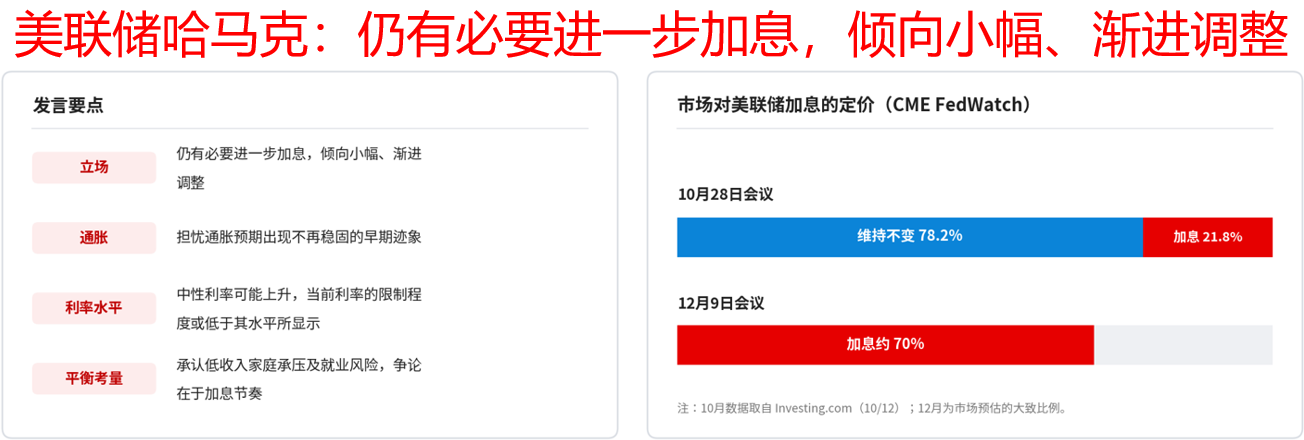
美元走强主要受地缘风险与美联储鹰派言论推动。胡塞武装连续袭击沙特利雅得机场,加之霍尔木兹海峡附近油轮遇袭,避险资金流入美元;克利夫兰联储主席哈马克表示仍有必要进一步加息,倾向于小幅、渐进调整。由于美国现货国债市场昨日休市,上述消息尚未在美债收益率上得到反映,市场反应预计将延后至今日。
欧元兑美元下跌0.38%至1.1155,跌破上周低点1.1160并刷新年内低点,市场对法国财政状况的担忧持续压制欧元。美元兑日元上涨0.21%至158.64,升穿200日均线158.54,东京因假日休市,市场对日本当局干预的警惕升温。
据CME FedWatch数据,市场预估美联储10月28日加息的概率约22%,12月加息的概率约为七成。市场正等待周三(美东时间)公布的美国9月CPI,市场预估整体CPI同比约3.7%,美联储主席沃什将于周五发表讲话。
澳元:
澳元兑美元回落,收跌约0.39%至0.6955,盘中一度触及0.7000整数关口附近的两周高点后遭遇抛压回落。
澳元走弱主要受美元普遍走强拖累,同时中东冲突与油价上涨触发避险情绪,叠加芯片股重挫削弱了风险货币的需求。
从政策路径看,澳联储主席布洛克此前表示三次加息可能已足以遏制通胀,立场偏中性;而美联储官员哈马克昨日再度强调有必要进一步加息,市场对美联储12月加息的预期仍高,美澳政策取向的差异使澳元缺乏利差支撑。此外,美国国债市场休市、市场交投清淡,避险与美元买盘更易放大汇价波动,澳元在美盘时段与新西兰元、欧元同步下跌约0.24%。
中国与香港股市:
A股昨日走弱,沪指收跌0.43%;深证成指下跌2.03%;创业板指下挫2.61%;科创综指下跌2.51%,报1683.3点。两市成交额约1.54万亿元人民币,较前一交易日的1.9万亿元萎缩,逾4300只个股下跌。
盘面上,影视传媒与风电设备板块领涨,贵金属、农林牧渔板块跌幅居前,科技股受美国专利调查消息及全球债券收益率高企影响承压;银行股逆势走强,多只大型银行股创历史新高。
香港股市昨日涨跌互现,恒生指数收涨0.25%,全日成交额1626亿港元;恒生中国企业指数上涨0.25%,恒生科技指数下跌0.67%。
银行股领涨大盘,招商银行上涨3%,中国银行与汇丰控股分别上涨2.04%和2%;科技股方面,网易与京东分别上涨2.9%和2.8%,而小米集团下跌5.6%,老铺黄金下挫7.9%,芯片股同样拖累大市,华虹半导体与中芯国际分别下跌5%和2.5%。
美国股市与债市:
美国股市涨跌互现,道琼斯工业指数上涨0.38;标普500指数下跌0.06%;纳斯达克综合指数下跌0.44%;纳斯达克100指数下跌0.71%;罗素2000小盘股指数下跌0.45%。
芯片股成为主要拖累,费城半导体指数大跌2.67%。长鑫存储宣布新型存储单元设计取得重大进展,并计划在2026年底前推出服务器存储产品,引发市场对存储芯片竞争加剧的担忧:闪迪下跌5.97%,美光下跌3.88%;设计类芯片股同样下挫,Semtech大跌10.15%,ARM下跌4.15%,迈威尔下跌3.42%,英特尔下跌3.20%,AMD下跌2.28%,英伟达下跌1.29%至226.32美元。资金转向价值与防御性板块,通讯服务与必需消费板块领涨,道指因此逆势收高。
债市方面,美国现货国债市场因哥伦布日休市,无当日收益率变动数据。上周五收盘时,美国10年期国债收益率为5.24%,30年期为5.60%,2年期为4.79%。
市场关注点转向财报季:摩根大通、高盛、花旗与富国银行今日率先公布财报。在财报公布前,大型银行股近一个月普遍下跌,KBW纳斯达克银行指数较8月高点回落逾14%。彭博情报预估标普500成分股第三季度盈利同比增长约25%。
欧洲股市:
欧洲主要股市全线收高,泛欧斯托克600指数上涨0.65%,连续第二个交易日上扬;欧元区斯托克50指数上涨0.45%。德国DAX指数上涨0.76%;法国CAC 40指数上涨0.38%;英国富时100指数上涨0.99%;西班牙IBEX 35指数上涨1.33%,涨幅居欧洲主要股指之首。
板块方面,银行板块领涨,斯托克600银行指数上涨1.5%,汇丰、渣打与劳埃德在伦敦市场表现居前;奢侈品板块上涨0.95%,路威酩轩收涨1.18%,但其随后公布的第三季度有机销售增长不及预期。科技股走弱,阿斯麦下跌1.61%,电信板块下跌0.54%。
黄金:
现货黄金盘中一度升至每盎司4218.10美元,随后回落并跌破4200美元关口,纽约尾盘报4171.50美元,下跌0.54%,日内低点为4153.80美元;现货白银同步下跌约0.8%,报每盎司60.3美元附近。
金价承压主要受美元走强及油价上涨推升通胀与加息担忧的影响,美联储官员哈马克的鹰派言论也增加了持有无息资产的机会成本。
不过,下行空间受到资金面支撑,据彭博数据,黄金ETF资金流入已升至四年高点,中东局势紧张也为金价提供避险买盘。目前市场等待美国9月CPI数据,以研判金价能否重新站稳4200美元。
原油:
国际油价在中东冲突升温与俄乌能源停火争议之间震荡走高,WTI 11月原油期货收涨约2%,报每桶93.74美元;布伦特12月原油期货收涨1.8%,报每桶106.65美元,为9月15日以来最高收盘。亚洲盘早盘油价一度回落,布伦特跌至103美元附近、WTI跌至90.5美元附近,其后买盘涌入,震荡走高。
上涨主要因地缘风险升温:也门胡塞武装上周六袭击利雅得哈立德国王国际机场,造成12至13人死亡、300多人受伤,周日再度发动袭击;同时,霍尔木兹海峡附近油轮遭到袭击,美国总统川普表示美国可能加入沙特对胡塞武装的军事行动,沙特亦誓言作出强力回应。目前尚无报道称沙特石油出口受到影响。
另一方面,川普宣布俄乌同意停止攻击彼此的能源设施,并称俄罗斯将向全球市场供应超过400万吨柴油,其中立即供应逾30万吨,11月再供应50万吨,对油价形成压制。然而乌克兰总统泽连斯基表示俄方违反了能源停火协议,俄军袭击了乌克兰的发电厂与天然气设施,削弱了市场对协议的信心。
此外,美国墨西哥湾石油生产商正陆续恢复飓风“伊萨亚斯”影响的海上产量,对供应端形成一定缓冲。
今日重要事件(澳洲东部时间):
13:00 国际货币基金组织(IMF)发布《世界经济展望》
17:00 德国9月CPI终值
18:45 美联储官员沃勒发表讲话*
22:00 美国四大银行(摩根大通、高盛、花旗、富国银行)公布第三季度财报*
隔天04:00 美联储官员巴尔金发表讲话
*代表更具影响力的先行指标,值得日内交易者重点关注。
今日关注行情:
今日市场焦点主要集中在银行财报、美联储官员讲话以及中东与俄乌的能源局势上。
首先,摩根大通、高盛、花旗与富国银行将于美东时间周二盘前公布财报,揭开本轮财报季序幕。市场预估摩根大通第三季度每股收益约5.93美元、营收约512亿美元,市场关注净利息收入指引、信贷拨备与投行及交易业务收入。银行股在财报前已大幅回调,业绩与指引将直接影响市场对高利率环境下金融板块的判断。
其次,联储官员沃勒与巴尔金将发表讲话,其言论将进一步指引市场对10月28日和12月议息会议的预期。在哈马克昨日释放鹰派信号后,今日美国国债市场重新开市,将首次对周末的油价上涨与联储言论作出反应;周三(美东时间)公布的美国9月CPI则是更关键的数据,市场预估整体CPI同比约3.7%。
此外,IMF将发布最新《世界经济展望》,市场将关注其对全球增长、通胀及公共债务风险的评估;德国9月CPI终值亦将为欧洲央行12月加息的预期提供指引。中东方面,沙特对胡塞武装袭击的回应、美国是否介入,以及俄乌能源停火的落实情况,仍是油价的主要变量。
基于上述事件,对各主要市场走势的推理预测如下:
股市方面:若银行财报显示净利息收入与信贷质量稳健,且美国国债重新开市后收益率未明显攀升,标普500与道指有望延续价值与金融板块的轮动走势,并向近期历史高位发起冲击;纳斯达克则需观察芯片股能否止跌,长鑫存储带来的存储芯片竞争担忧、以及本周晚些时候台积电与阿斯麦的财报将左右AI硬件板块的情绪。反之,若国债收益率补涨或沃勒言论偏鹰,高估值科技股将继续承压。港股与A股方面,A股科技板块昨日大幅回调,需观察北京稳定市场的措施以及周三公布的中国CPI与PPI数据。
汇市方面:美元指数在地缘风险与联储鹰派预期支撑下保持强势,若沃勒与巴尔金言论偏鹰,且国债收益率重新开市后上行,欧元兑美元可能进一步下探,市场关注1.1130附近的前期涨幅(2025年1月~2026年1月)50%回撤位;美元兑日元站稳158.54的200日均线之上,但需警惕日本当局干预风险。澳元方面,0.7000整数关口压力明显,澳联储纪要虽强调及时行动的必要,但美元强势与避险情绪仍压制澳元,短线或围绕0.6950震荡;若美联储言论偏鸽或油价回落,澳元才有望再度挑战0.7000。
大宗商品(黄金与原油)方面:黄金方面,美元与实际利率仍是关键变量,若国债收益率补涨,金价可能进一步向昨日低点4153.8美元下探;反之若沃勒言论偏鸽或油价回落,金价有望重新站上4200美元,ETF资金持续流入与避险需求则为金价提供下行支撑。原油方面,布伦特收于106.65美元的近期高位,中东风险溢价仍在,若沙特或美国对胡塞武装采取更强硬行动或霍尔木兹海峡再生事端,油价将继续上行;反之,若俄罗斯柴油出口落实、俄乌能源停火得以维持,且美国墨西哥湾产量持续恢复,油价则可能回落。今日欧佩克月报与周三美国原油库存数据亦值得留意。
纳斯达克100 NAS100
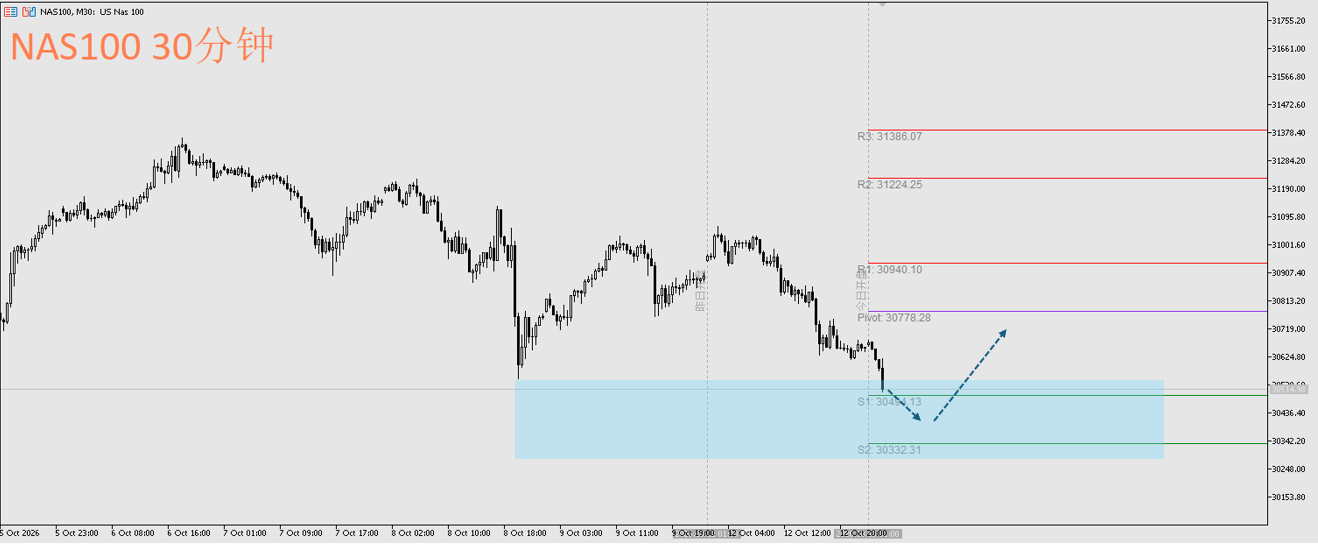
日内交易策略:价格来到30330~30495区间企稳后,考虑做多。
阻力参考:30700、30750
支撑参考:30050
技术面:纳指100指数昨日收黑K,而亚洲开盘仍走低,不过当前日线格局尚未转空,且价格来到一周低位(也是潜在支撑区),透过ACY独家指标<高级枢纽点>可观察到潜在支撑区与S1及S2部份重叠,因此规划价格来到30330~30495区间企稳后,考虑做多。
黄金兑美元 XAUUSD
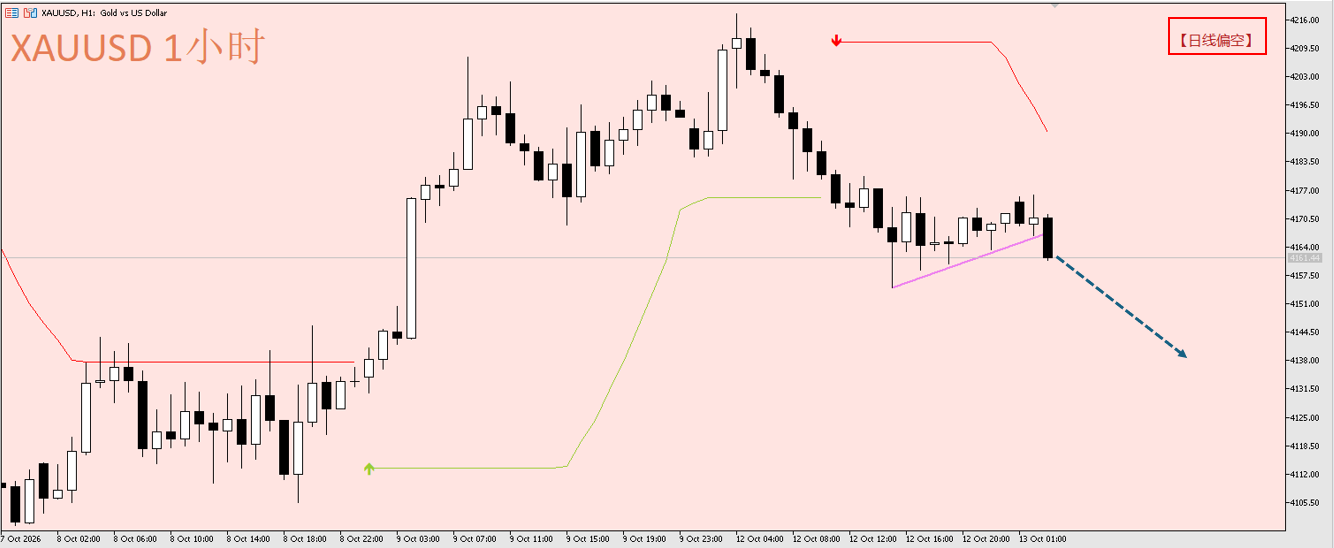
日内交易策略:现价~4175,考虑做空。
阻力参考:4195
支撑参考:4140
技术面:从ACY独家指标<布林通道突破>的一小时图观察,目前日线格局偏空头,且当前小时线仍在空头追踪线之下、同时跌破短期上升趋势线,因此规划现价~4175,考虑做空。
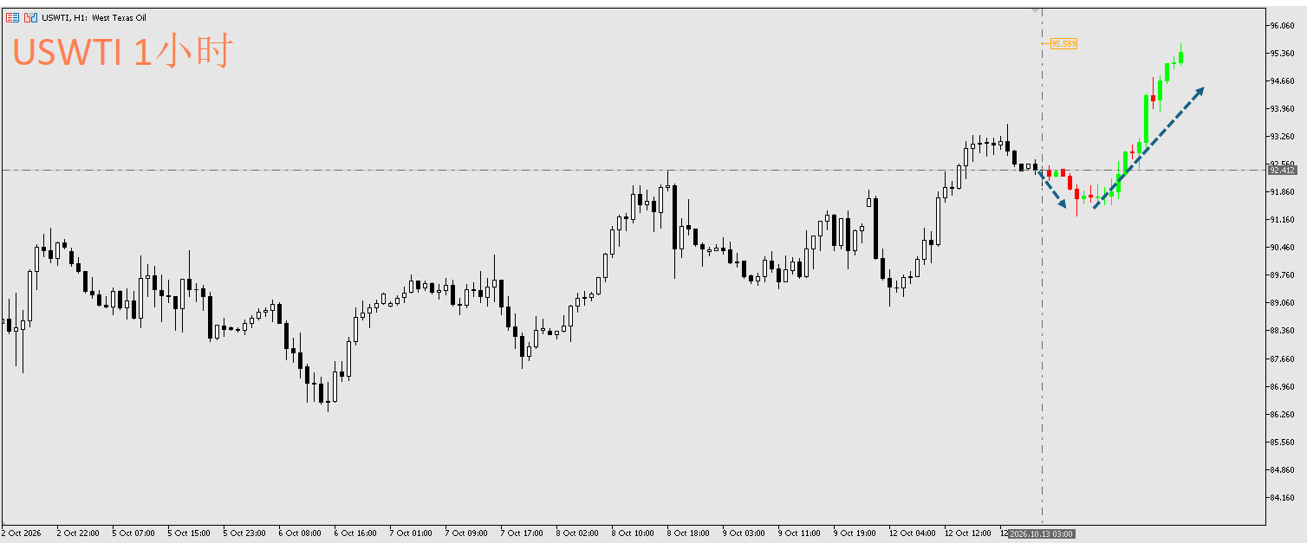
西德克萨斯原油 USWTI
日内策略:价格修正至91.2~91.5区间企稳时,考虑做多。
阻力参考:93.6、94.2
支撑参考:89.35
技术面:原油日线层级仍偏多头,当前透过小时线叠加ACY独家指标<亚当理论>投射未来短线走势,可发现日内潜在低位可能在91.2附近,因此规划价格修正至91.2~91.5区间企稳时,考虑做多。
本文内容由第三方提供。ACY证券对文中内容的准确性和完整性,不做任何声明或****;由第三方的建议,预测或其他信息导致了投资损失,ACY证券不承担任何责任。本文内容不构成任何投资建议,与个人投资目标,财务状况或需求无关。如有任何疑问,请您咨询 独立专业的财务或税务的意见 。