

昨日全球市场交投活跃,Meta爆款AI助理Muse持续点燃科技股热情,推动美股纳斯达克指数与费城半导体指数再创历史新高。然而,美联储官员频繁强调通胀风险,导致年底前再次加息的预期飙升至90%,推升美国国债收益率与美元指数,黄金因而承压震荡。地缘方面,沙特重启输油管线,加之美伊三小时会谈及伊朗提出七天内重开霍尔木兹海峡的条件,带动国际油价连续五日下滑。中港股市则在中美经贸磋商良好氛围与中国国家最高领导人应川普邀请访美的利好下小幅收升。市场今日密切关注全球PMI初值与美中元首会晤进展。
昨日发生了什么?
美元:
美元指数震荡上行0.1%,盘中报收100.54附近,维持在近八周高位徘徊。
汇市持续受到美联储鹰派立场的支撑。美联储上周完成三年来的首次加息后,多位官员相继发表鹰派言论。其中圣路易斯联储主席穆萨列姆与芝加哥联储主席古尔斯比指出,强劲需求与能源价格走高正推升通胀,未来可能需要进一步加息。
波士顿联储主席柯林斯与里士满联储主席巴尔金也强调价格压力仍然偏高,支持采取限制性货币政策以实现长期物价稳定。目前市场对美联储年底前再次加息的预期上升至约90%。非美货币普遍承压,欧元兑美元因欧元区9月消费者信心转弱而下跌0.15%至1.1446;美元兑日元小幅升至157.38,市场高度关注日本当局可能的汇率干预动向。
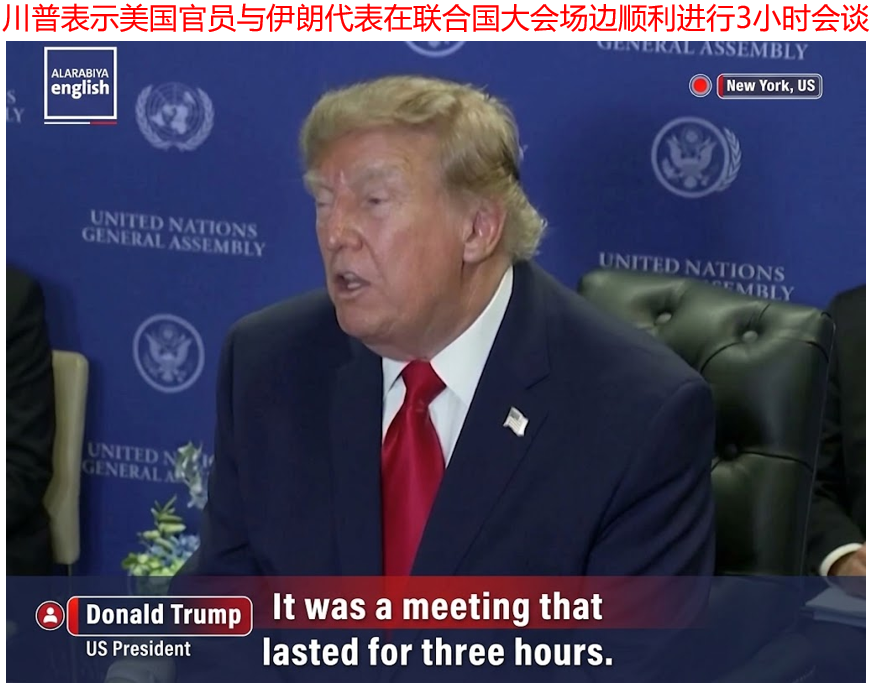
中东地缘局势的缓和虽使国际油价有所回落,但高利率环境依然为美元提供了稳固的利差优势。
澳元:
澳元兑美元小幅盘整于0.7114附近,整体表现平淡。
当前汇市呈现澳大利亚央行与美联储的鹰派立场碰撞。澳大利亚央行行长布洛克表示,能源高企可能带来通胀上行风险;助理行长亨特亦警告通胀长期固化可能促使央行再次加息,这强化了市场对9月末会议的紧缩预判。
另一方面,美国劳动力市场依然强劲,ADP四周平均新增就业增至2万。美联储官员持续释放加息信号,抵消了川普提及美伊会谈顺利所带来的风险偏好改善。在基本面疲软与央行加息预期交织下,澳元缺乏突破动能。
中国与香港股市:
中国A股与港股均呈高开回落、震荡收微涨格局。A股上证指数微涨0.06%收于3952.13点,深证成指跌0.05%,创业板指微涨0.01%,两市成交额突破2.1万亿元人民币。
市场情绪受到中美密集的贸易磋商提振,美国财长贝森特与中方会谈成功并建立AI对话机制,为中国国家最高领导人应川普邀请于23日至25日访美奠定基础。
港股恒生指数上涨0.18%收报25087.75点,恒生科技指数上扬0.34%,大市成交额大幅放量至2492.14亿港元。南向资金大幅净买入127亿港元。
盘面上,Meta爆款AI助理Muse走红引发映射,腾讯大涨5.02%领跑科网股,半导体及AI算力板块表现亮眼;内房股、黄金股及航运股则因获利回吐而普遍走弱。
美国股市与债市:
美股三大指数走势分化,科技股拉升推动纳斯达克指数上扬0.45%收于27244.28点,再创历史新高;标准普尔500指数收平于7764.64点;道琼斯指数则下跌0.36%。费城半导体指数大涨2.06%,实现六连升。
Meta推出的AI助手Muse引发强烈反响,刺激芯片需求,美光科技大涨5.00%,SanDisk暴涨6.82%,英伟达小幅上涨0.66%。
然而,市场担忧AI代理将打破传统消费惯性,导致金融与旅游板块大跌,摩根大通与富国银行均跌逾3%。
美国国债市场波动加剧,10年期美国国债收益率收至4.96%附近,2年期国债收益率维持在4.75%高位,盘中曾创两年新高。美联储官员警告通胀消退仍需时日,市场对美联储再次加息的预估持续升温。
欧洲股市:
欧洲主要股指涨跌不一,泛欧斯托克600指数小幅收高0.13%至642.78点。德国DAX指数微涨0.01%,法国CAC 40指数上扬0.20%,英国富时100指数则下跌0.29%。
市场走势受到美股科技股创高的提振,欧洲科技板块上涨1.5%,ASML及西门子能源等半导体与AI基础设施龙头纷纷走强,零售板块亦表现亮眼。
然而,美联储与欧洲央行持续释放防范通胀的鹰派信号,加上美国国债收益率走高,导致欧洲金融股承压,银行与保险板块明显回落,安联下跌3.4%。
地缘政治方面,川普在联合国大会表态以及伊朗可能在七天内重开霍尔木兹海峡的消息促使国际油价下行,暂时舒缓了高能源价格压力。投资人整体保持谨慎,静待中国国家最高领导人访美会晤川普的进一步成果。
黄金:
现货黄金价格震荡盘中曾下探4290美元关口,随后展开反弹,最终收报每盎司4358.58美元附近,单日上涨0.34%。
黄金昨日早盘走势主要受到强势美元与美联储升息预期的压制。由于美联储官员相继发表鹰派讲话,强调防范通胀风险并可能在年底前再度加息,芝商所数据显示12月加息概率已攀升至约90%,这推升了美国国债收益率与美元指数,削弱了无息黄金的吸引力。
此外,沙特重启输油管线以及美伊官员会谈取得进展,使中东地缘政治避险买盘有所消退,油价回落也削弱了短期的通胀避险需求。
不过,全球央行与中国庞大的实物黄金需求依然为金价提供了坚实支撑,现货白银则相对强势上扬1.49%收于67.01美元。
原油:
国际油价连续第五个交易日下跌,回落至两周以来低位。布伦特原油11月期货收跌1.09%,报收每桶99.25美元,盘中一度跌破100美元;美国西德州原油10月期货下跌1.24%,收于每桶94.59美元。
油价承压下行主因中东原油供应改善的预期显著升温。沙特阿拉伯已重新启动日前因袭受损的东西向输油管线,并准备恢复红海延布港的原油出口,同时沙特通过霍尔木兹海峡的原油发运量也大幅增加。
另一方面,伊朗官员释放善意,表示若美方降低军事压力并解除封锁,最快可在七天内重新开放霍尔木兹海峡。虽然川普证实美伊三小时会谈成效显著,但其指出和平协议或需等到11月中期选举后达成,这一表态使油价盘中跌幅有所收敛。
今日重要事件(澳洲东部时间):
09:00 澳洲制造业/服务业 PMI(已公布)
17:30 德国制造业/服务业 PMI
18:30 英国制造业/服务业 PMI
23:45 美国制造业/服务业 PMI
*代表更具影响力的先行指标,值得日内交易者重点关注。
今日关注行情:
首先,政治与地缘外交是今日核心焦点。中国国家最高领导人应川普邀请,于今日起至25日对美国展开国事访问,市场高度关注美中双边贸易休战协议的延长以及在AI安全等领域的对话合作。
此外,伊朗总统佩泽希齐扬将在联合国大会发表演讲,美伊后续谈判进展及霍尔木兹海峡重开条件将持续牵动地缘政治神经。
其次,宏观经济数据方面,欧洲、英国及美国将接连发布9月标普全球采购经理人指数(PMI)初值。
美联储理事巴尔也将就住房话题发表讲话,美国EIA原油库存报告亦将于今晚公布。
对金融市场的潜在影响:
股市方面,高通骁龙峰会发布2纳米芯片、华为深圳新品发布会以及阿里平头哥发布真武V900芯片等多重科技盛事,将继续为全球半导体与AI产业链注入动能。然而,若美国PMI数据显著强劲,可能加剧市场对美联储拉长紧缩周期及再次加息的担忧,对高估值成长股形成短期高位震荡压制。
汇市方面,美欧英PMI初值的对比将直接主导货币强弱。若美国经济数据持续彰显韧性,而欧元区与英国PMI显现疲态,美联储的利差优势将支撑美元指数巩固于近八周高位,使欧元、英镑等非美货币继续承压。
大宗商品方面,黄金市场将呈现多空交织态势。一方面,美联储加息预期升温及美元维持高位对无息黄金构成上方阻力;另一方面,中美元首会晤前的外交不确定性、通胀风险固化以及央行买盘,将使黄金在每盎司4300至4320美元区间获得坚实支撑。原油方面,EIA原油库存变动与沙特管线复运进度将是主导因素,若地缘局势再现波折,布伦特油价可能在98~100美元大关附近止跌反弹。
澳元兑美元 AUDUSD
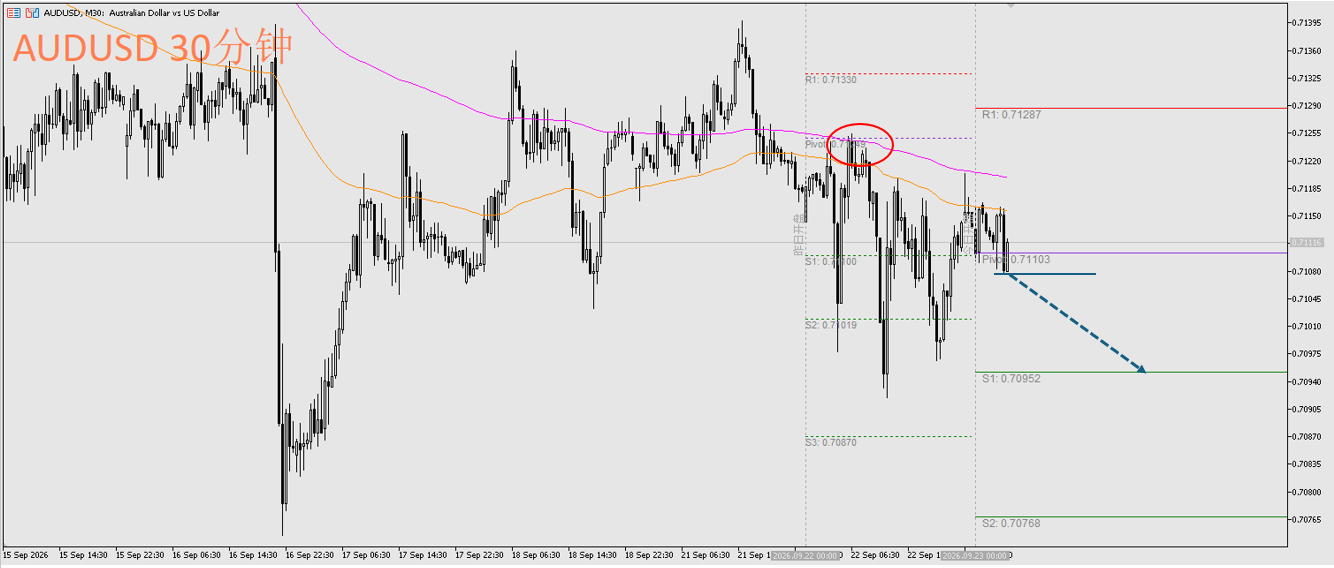
日内交易策略:跌破0.7105,考虑做空
阻力参考:0.7140
支撑参考:0.7095、0.7080
技术面:透过ACY独家指标<高级枢纽点>的分析框架进行观察,当前尚属空头格局。早盘一度跌穿今日枢纽点(0.71103),显示澳元仍偏弱势,若稍后跌破0.7105,考虑做空。
黄金兑美元 XAUUSD
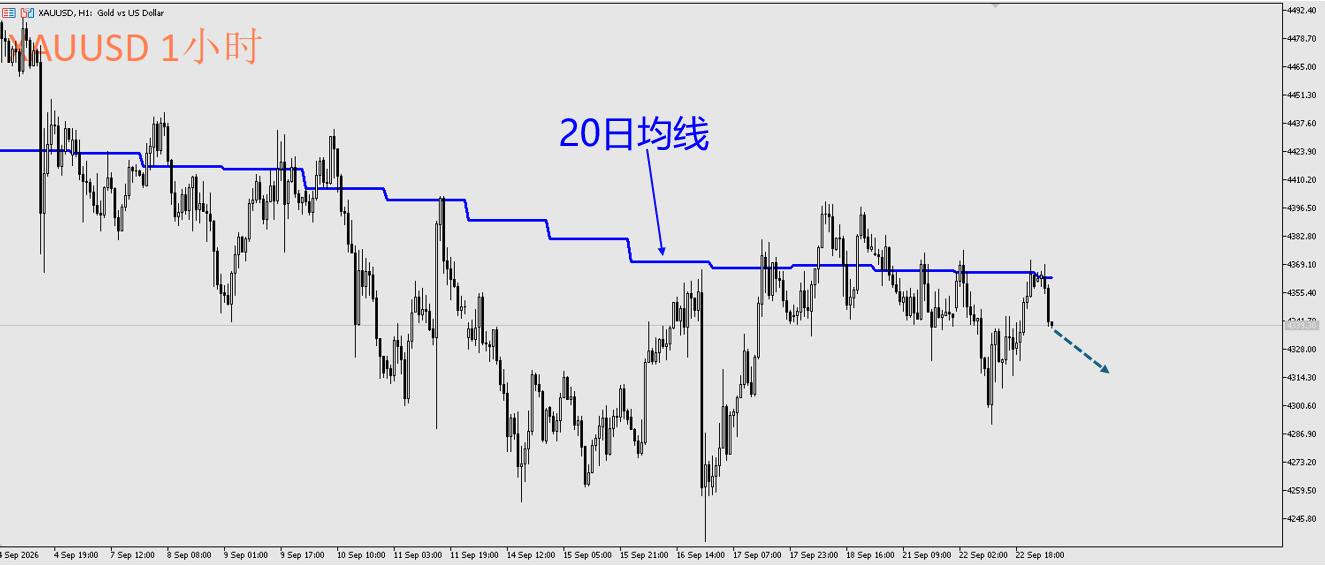
日内交易策略:现价~4355,考虑做空
阻力参考:4375
支撑参考:4320
技术面:从ACY独家指标<跨时框均线>叠加20日均线于小时线图上,可以发现黄金自9月4日以来,价格在20日均线都呈现受阻的情况居多,刚刚早盘再次出现类似的情况,因此规划现价~4355,考虑做空。
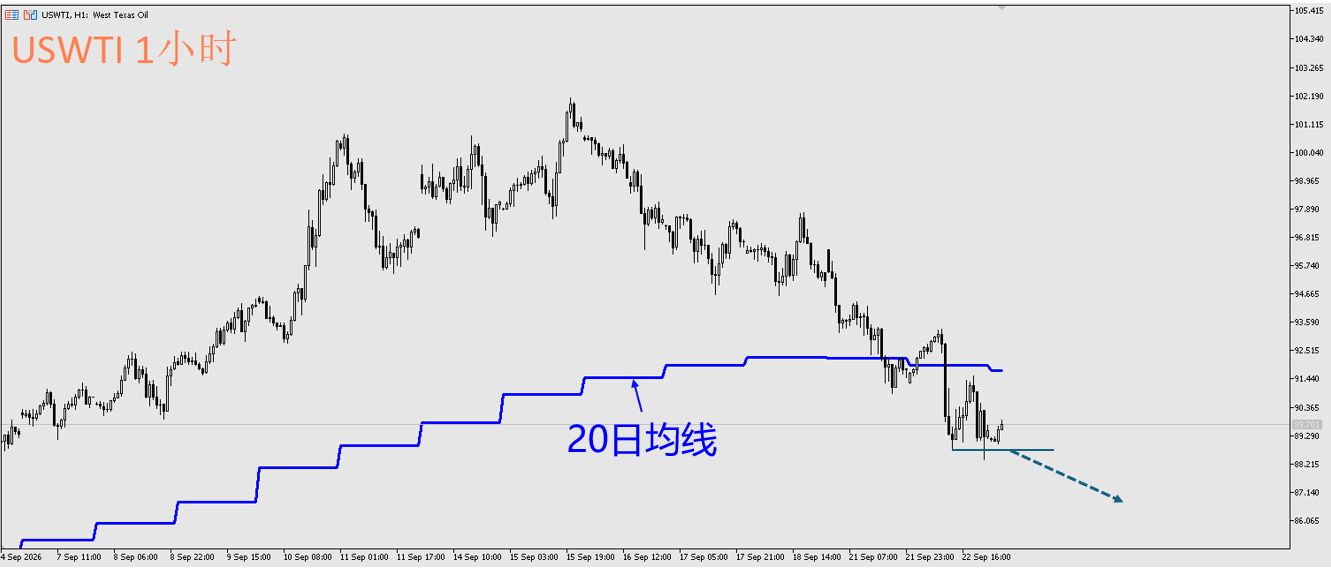
西德克萨斯原油 USWTI
日内策略:跌破88.75,考虑做空。
阻力参考:91.95
支撑参考:86.8
技术面:原油于昨日欧盘时间大跌,从ACY独家指标<跨时框均线>叠加20日均线于小时线图上,可以发现昨日向下突破后,到目前为止仍无法站回,可以判断目前短线上油价偏弱势。因此规划跌破88.75,考虑做空。
本文内容由第三方提供。ACY证券对文中内容的准确性和完整性,不做任何声明或****;由第三方的建议,预测或其他信息导致了投资损失,ACY证券不承担任何责任。本文内容不构成任何投资建议,与个人投资目标,财务状况或需求无关。如有任何疑问,请您咨询 独立专业的财务或税务的意见 。