

 CBCX 观察
根据国际能源署(IEA)与世界贸易组织(WTO)9 月 24 日联合发布的微观产业追踪,锂、镍、钴及稀土等“前沿战略矿产”的全球提纯与精炼能力,依然高度集中于少数单一地理区域。尽管过去两年美欧等国针对上游采矿环节累计投入逾千亿美元进行鼓励性投资,但中游高污染、高能耗且技术密集的精炼加工环节,仍占据全球近 70% 的产能份额。
在 CBCX 观察看来,“采矿去中心化”与“精炼高度集中”之间的断层,揭示了当前关键矿产供应链最核心的微观壁垒:决定供应链安全与成本优势的,从来不仅是“地下有多少矿存”,而是“能否以具备商业竞争力的成本实现化学级精炼与转化”。
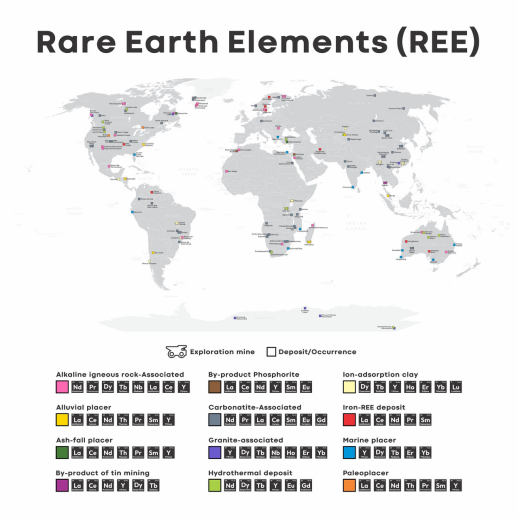
全球关键矿产与精炼加工分布格局. 来源:LeandroPP / Getty Images
中游精炼的技术门槛与环保/能耗硬约束
根据 IEA 及大宗商品研究机构 9 月 24 日的微观成本拆解,关键矿产中游加工链条展现出显著的重资产与工艺壁垒:
精炼工艺的定制化与高废渣处理成本:以 battery-grade(电池级)锂盐与高纯度稀土氧化物为例,不同矿石与卤水来源需要完全不同的湿法冶金与萃取工艺,新进产能普遍遭遇良品率低与环保达标成本高昂的瓶颈。
ESG 审查与投资回报率(ROIC)背离:西方新建精炼项目在面对严苛的 ESG 审批与高额的能源/劳动力成本时,其单位精炼成本比成熟加工园区高出 40%–60%,导致缺乏补贴支撑的资本开支(Capex)落地极其缓慢。
CBCX 分析认为,这种“中游精炼成本悬殊”导致下游终端制造商(如电动汽车与高端风电巨头)在选择供应链时,面临“合规成本”与“商业竞争劣势”的双重博弈。
技术专利与资源深加工溢价
中游加工能力的失衡,正沿着产业链对资源国与下游制造企业产生深刻影响:
资源富集国(如印度尼西亚、智利、智利等)正加速从简单的“原矿出口”转向“强制本土精炼(Local Value-Addition)”政策,要求跨国矿业巨头必须在当地建设深加工设施;而 downstream 电池与磁性材料制造商为了降低供给中断风险,正通过“包销协议(Off-take Agreements)+ 股权参股”的方式绑定中游提纯技术龙头。
在 CBCX 看来,未来 3 到 5 年关键矿产领域的真正定价权,将由上游资源持有者转向掌握“绿色高效精炼技术与废渣循环再利用”的中游技术企业。
展望后市,主要大国关键矿产战略储备的补库节奏、中游精炼技术专利的交叉授权进展,以及资源国对未加工原矿出口禁令的执行力度,将是评估全球战略矿产供应链重构进程的三大微观锚点。
风险提示
本文内容仅为产业趋势解析与数据梳理,所有观点、数据、分析均仅供财经资讯参考,不构成任何投资建议、交易指导或收益承诺。技术路线与商业化落地存在不确定性,投资决策请自行承担风险。