

 CBCX 观察
9 月 24 日,国际货币基金组织(IMF)在最新的全球财政监测(Fiscal Monitor)评估中发出警示,全球公共债务占 GDP 比重正加速逼近 100% 的历史高位关口。在主要发达经济体维持较高借贷成本、同时公共支出(涵盖绿色转型、国防开支与人口老龄化保障)刚性上升的背景下,全球****“债务利息支出占财政收入比重”已升至本世纪以来的最高水平。
在 CBCX 观察看来,本轮全球债务压力的核心矛盾,已从过去的“流动性短缺风险”转向“结构性利息负担压制”。即使央行政策利率出现边际回落,庞大的名义债务存量仍将在中长期内挤压各国的财政政策空间。
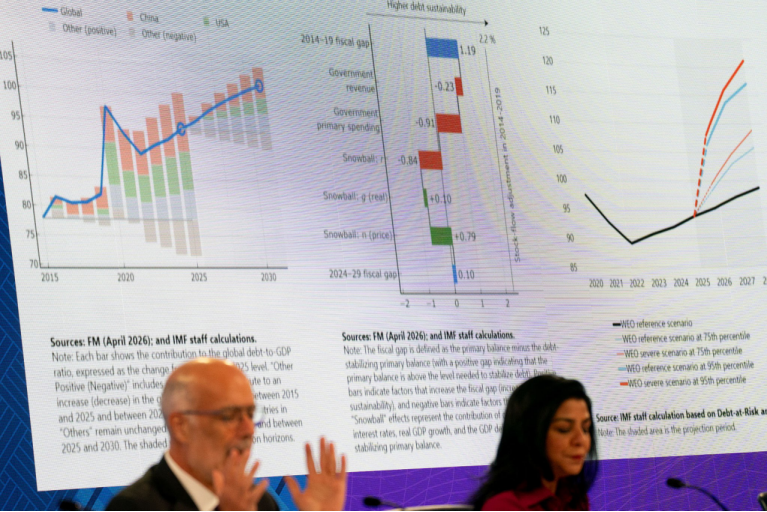
全球主权债务与财政可持续性监测. 来源:Bloomberg / Bloomberg via Getty Images
高债务存量与利息成本的“滚雪球效应”
根据 IMF 及 OECD 9 月 24 日的最新数据分析,主权财政脆弱性的传导呈现出三条主要路径:
到期债务高息置换(Refinancing At Higher Rates):过去数年发行的低息主权债正在批量到期。****在二级市场上发行新债置换旧债时,必须支付远高于疫情前水平的票面利率,导致利息支出在****预算中迅速攀升。
财政赤字刚性与挤出效应:公共债务维持高位极大地限制了各国****在应对未来经济下行时的逆周期调控能力,同时主权债的大规模挤占,抬高了实体企业在资本市场上的长期发债融资成本。
CBCX 分析认为,主权债务的结构性扩张,正在对全球主权信用评级与国债利差(Sovereign Spreads)形成持续的分化挤压。
主权信用分化与跨境资本防守倾向
债务履约压力的上升,沿着金融系统向跨境资本流动产生了深远影响:
在财政状况较为脆弱的新兴市场及部分高债务发达国家,外资对当地本币国债的配置意愿边际下降,转向要求更高的“财政风险溢价(Fiscal Risk Premium)”;而在全球资产配置端,机构资金正从高债务评级下调风险的标的,加速向强资产负债表国家的主权资产集中。
在 CBCX 看来,全球财政可持续性的重构将是四季度乃至未来数年最大的宏观隐患。在没有强劲生产率突破(如 AI 显著提升全要素生产率)的假设下,通过加税或削减支出的财政紧缩将不可避免地对全球中长期 GDP 增速构成边际拖累。
展望后市,主要经济体 2027 财年预算案的通过情况、主要评级机构对主权债务的跟踪评估,以及新兴市场外债到期偿付高峰期的流动性状况,将是观察全球主权债务风险演变的三大核心指标。
风险提示
本文内容仅为宏观市场逻辑解析与行业信息梳理,所有观点、数据、分析均仅供财经资讯参考,不构成任何投资建议、交易指导或收益承诺。金融市场波动风险较高,所有交易决策请投资者独立判断、自行承担风险。