

 CBCX 观察
根据欧洲天然气基础设施协会(GIE)及国际能源署(IEA)9 月 23 日发布的最新数据,欧洲联盟地下天然气储气库装填率已提前突破 93% 的法定目标。然而,荷兰 TTF 天然气近月期货价格在 9 月 23 日盘中仍交投于 36–38 欧元/兆瓦时的高位,较夏季低点上涨逾 25%。
在 CBCX 观察看来,“库存指标达标”与“现货价格居高不下”的背离,暴露了后管道时代欧洲能源体系的核心脆弱性:绝对库存量无法掩盖中游液化天然气(LNG)接收站再气化(Regasification)瓶颈与跨国运力调配的高昂成本。
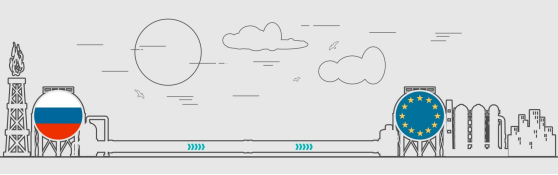
欧洲 LNG 基础设施与储气调配路径. 来源:Evgeny Gromov / Getty Images
库存充裕下的“物流摩擦”与浮式仓储(Floating Storage)
根据 IEA 与大宗商品数据分析机构 9 月 23 日的微观追踪,天然气中游供应链正在经历显著的操作模式转变:
再气化能力分配不均:尽管地下储气库已基本填满,但南欧与西北欧在 LNG 接收站能力上的不匹配,导致部分进口 LNG 必须在海上船只上等待卸载,推高了 LNG 船只的日租金(Charter Rates)。
浮式储存作为季节性缓冲:贸易商大量利用 LNG 船只作为“移动储气库”,在欧洲沿海囤积现货以博弈冬季降温带来的需求暴增。这种策略沉淀了大量的营运资金与战险保费成本。
CBCX 分析认为,中游物流摩擦导致天然气的物理交付成本显著增加,使得欧洲工业用户难以享受到绝对供给增加带来的降价红利。
裂解利差、工业替代与下游成本传导
天然气到岸价格的高企,沿着中游产业链对欧洲制造与化工板块产生了直接挤压:
一方面,高昂的能源与原料成本导致欧洲化肥、钢铁与高耗能化工企业的开工率难以恢复至历史均值,部分企业转向进口北美或亚洲的中间化学品;另一方面,电力市场设计中的“边际出价机制(Marginal Pricing)”使得高气价直接转化为高工业电价,侵蚀了中游制造业的国际竞争力。
在 CBCX 看来,欧洲能源供应链的争夺已从简单的“能不能买到气”,演变为“能否以具有竞争力的物流成本将气转化为电力与工业原料”。物流确定性与中游对冲能力已成为评估欧洲工业企业自由现金流(FCF)的关键指标。
展望后市,四季度北半球气温异常偏离度、美国 LNG 出口终端的修缮进度,以及亚欧两地对现货 LNG 船货的竞价抬升幅度,将是观察欧洲天然气供给压力能否缓解的三大微观锚点。
风险提示
本文内容仅为产业趋势解析与数据梳理,所有观点、数据、分析均仅供财经资讯参考,不构成任何投资建议、交易指导或收益承诺。技术路线与商业化落地存在不确定性,投资决策请自行承担风险。